Pentara Vinh Quyen · September 11, 2026
Đường vốn: Theo dõi hiệu quả và rủi ro danh mục
Tóm tắt: Đường vốn biểu diễn giá trị danh mục qua thời gian trên một mức khởi đầu được chuẩn hóa, thường là 100. Từ chuỗi giá trị này, nhà đầu tư có thể đo lợi suất từng phiên, lợi suất toàn kỳ và độ lệch chuẩn của cả danh mục.
Từ 100 triệu đồng ban đầu đến chuỗi giá trị danh mục theo từng phiên giao dịch
Chuyên mục: Quản trị rủi ro và Tâm lý giao dịch
Biên soạn: Pentara Trading Academy
Cập nhật: Tháng 9/2026
Thời gian đọc dự kiến: 14-17 phút
6.1. Tổng quan
Trước khi trở lại với các con số, tác giả bản gốc xin phép rẽ ngang một chút.
Trong số những chương tôi đã viết cho Varsity, có lẽ chương này sẽ giữ một vị trí rất riêng. Sự đặc biệt đến từ nơi tôi đang ngồi viết cho các bạn. Lúc này là 6 giờ 15 phút sáng. Núi phủ sương bao quanh đủ 360 độ và phong cảnh gần như không thể đẹp hơn. Ở đây chỉ có một căn lều nhỏ, bên trong là chiếc máy nghe nhạc đang phát Redemption Song của Bob Marley. Với tôi, buổi sáng như thế đã quá trọn vẹn.
Giờ thì trở lại lớp học.
Chương trước đã tính phương sai. Toàn bộ phép tính ấy chỉ có ý nghĩa khi kết quả được đưa vào sử dụng. Đây là công việc của hai chương tiếp theo.
Các nội dung sắp được triển khai gồm:
Xây dựng đường vốn và trình bày một cách khác để tính mức biến động danh mục.
Ước tính lợi suất kỳ vọng của danh mục trong một năm.
Tối ưu hóa danh mục theo mục tiêu gia tăng lợi suất và kiểm soát phương sai.
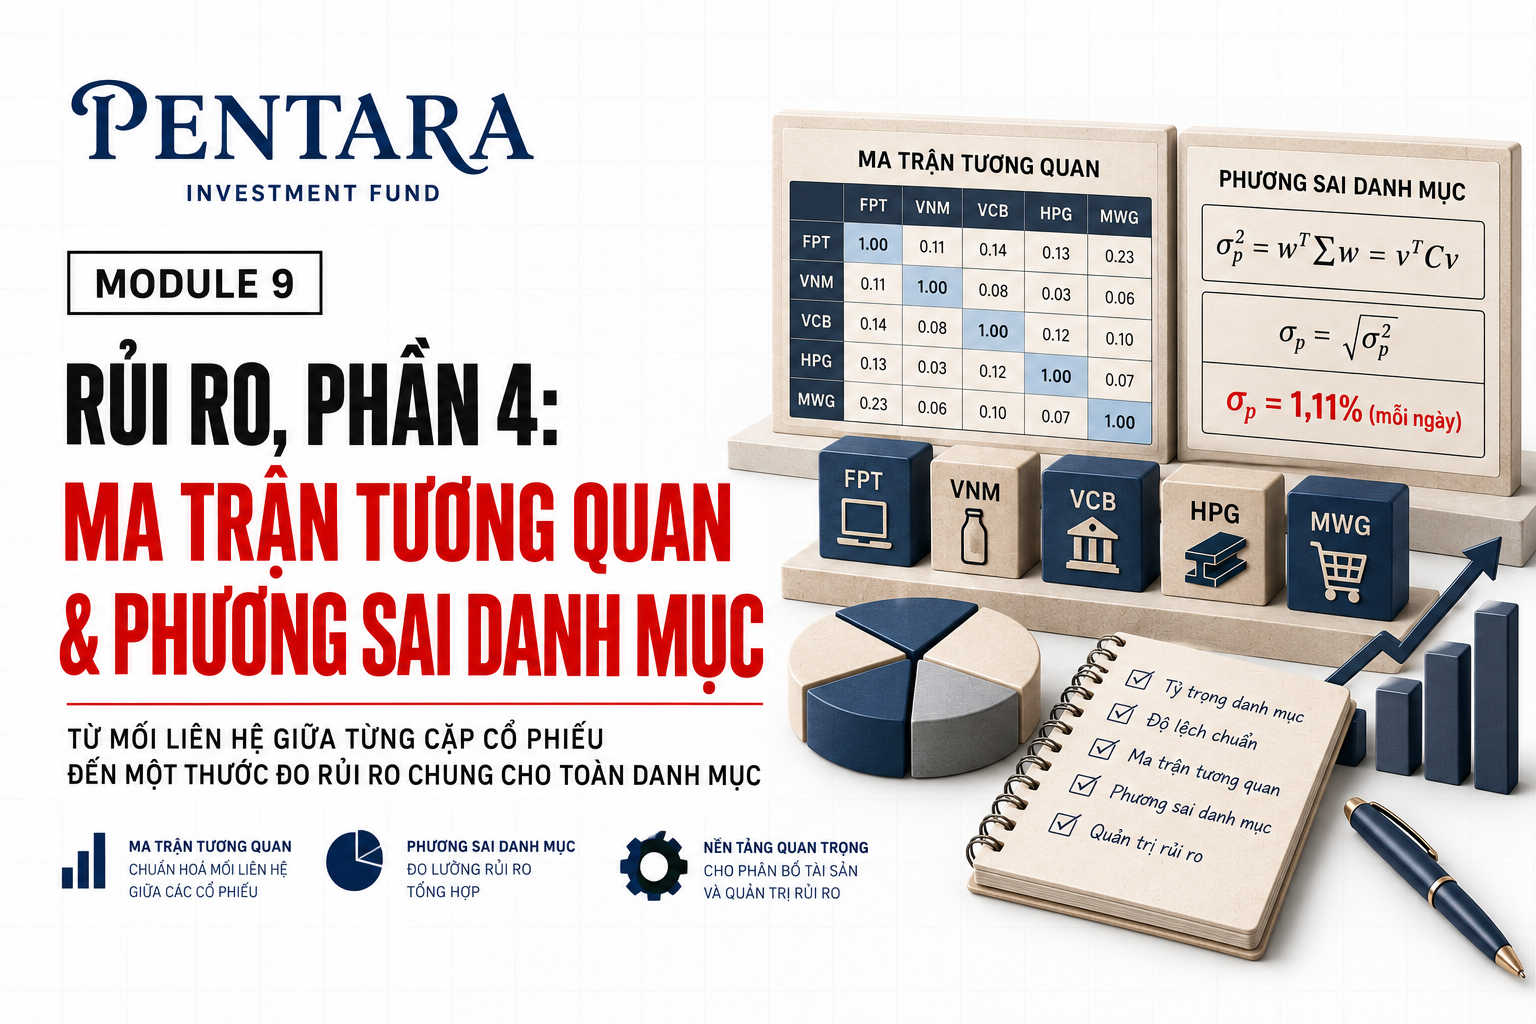
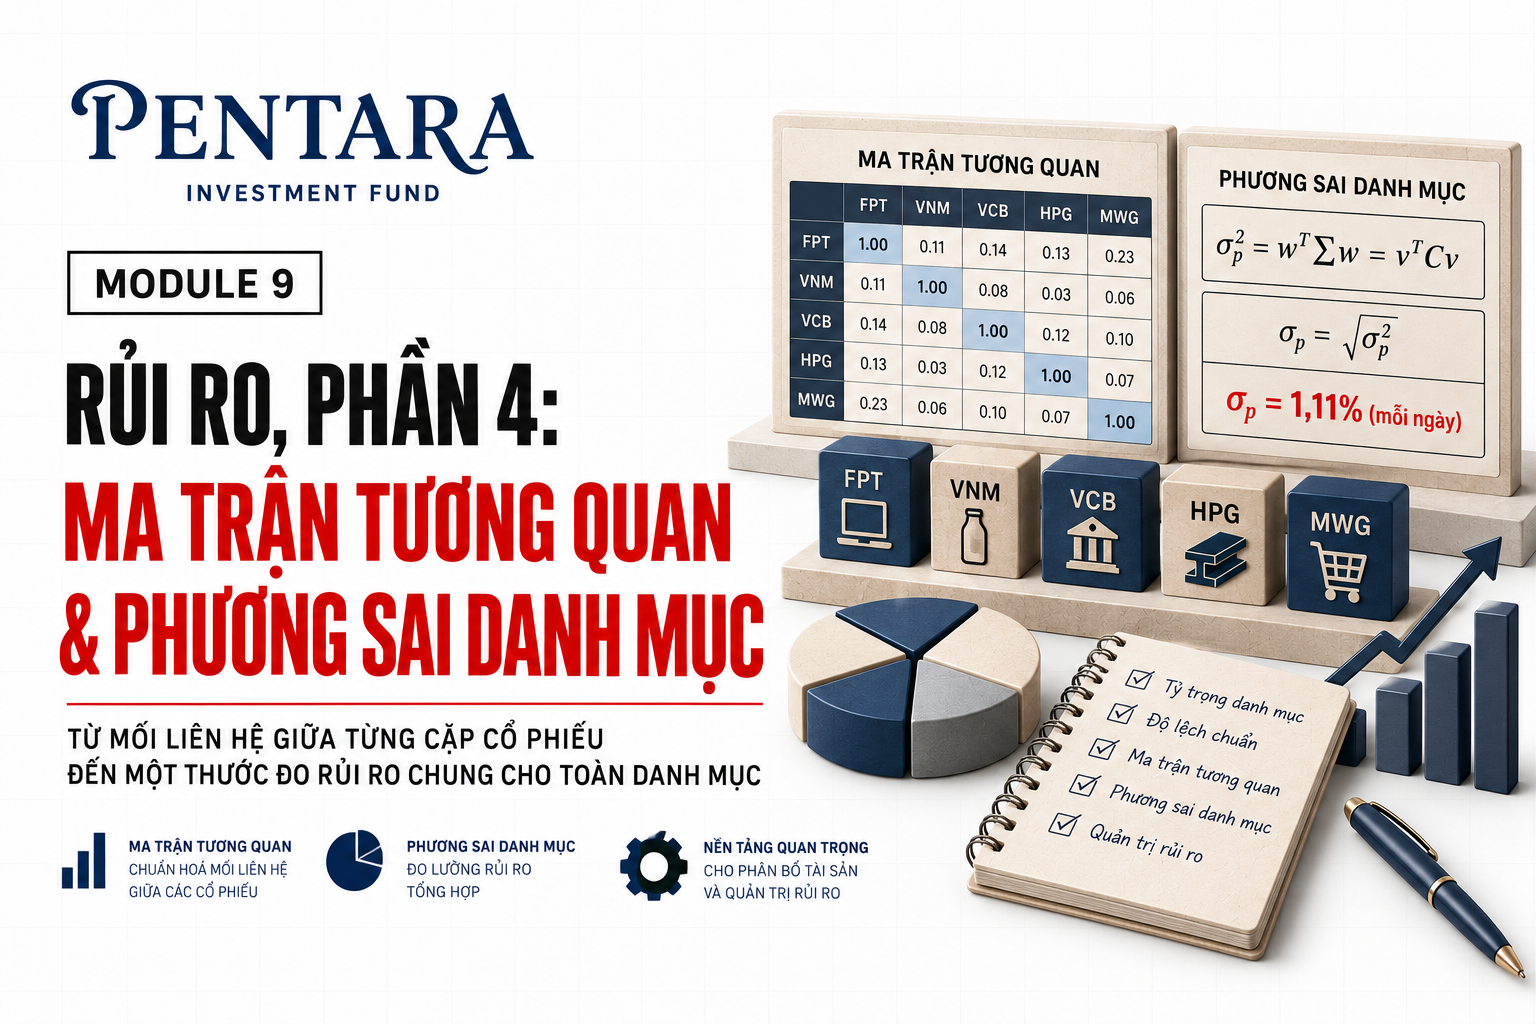
Chương 6 nối trực tiếp với phần ma trận phương sai - hiệp phương sai, ma trận tương quan và tỷ trọng danh mục. Nếu bắt đầu từ đây, người học nên đọc lại vài chương trước để nắm cách hình thành danh mục 5 cổ phiếu và kết quả 1,11% đã được tính như thế nào.
6.2. Đường vốn
Chúng ta sẽ xây dựng đường vốn cho danh mục 5 cổ phiếu đang sử dụng. Đường vốn, tiếng Anh là equity curve, ghi lại giá trị danh mục đã chuẩn hóa về mức khởi đầu 100.
Nói cụ thể hơn, nếu coi 100 điểm chuẩn hóa là 100 triệu đồng, biểu đồ sẽ cho biết khoản vốn đó tăng hoặc giảm ra sao trong kỳ quan sát. Nhà đầu tư cũng có thể đặt đường vốn cạnh một chỉ số tham chiếu của thị trường Việt Nam, chẳng hạn VN-Index hoặc VN30-Index, để đánh giá hiệu quả tương đối.
Đường vốn còn chứa nhiều thông tin khác về danh mục. Phần sau của module sẽ lần lượt khai thác các thông tin ấy.
Danh mục 5 cổ phiếu Việt Nam
Danh mục tiếp tục sử dụng năm mã và tỷ trọng đã xuất hiện ở Chương 5. Tên doanh nghiệp trong bản gốc được thay bằng mã cổ phiếu Việt Nam như sau:
Cổ phiếu | Tỷ trọng đầu tư | Số vốn trên tổng 100 triệu đồng |
|---|---|---|
FPT | 7% | 7 triệu đồng |
VNM | 16% | 16 triệu đồng |
VCB | 25% | 25 triệu đồng |
HPG | 30% | 30 triệu đồng |
MWG | 22% | 22 triệu đồng |
Tổng cộng | 100% | 100 triệu đồng |
Tỷ trọng đầu tư là tỷ lệ vốn được phân bổ cho từng cổ phiếu. Chẳng hạn, trong danh mục 100 triệu đồng, FPT nhận 7 triệu đồng còn MWG nhận 22 triệu đồng. Ba mã còn lại được phân bổ theo đúng các tỷ lệ trong bảng.
Lưu ý bản địa hóa: Con số 100 triệu đồng được dùng để thay mức vốn chuẩn hóa trong bản gốc. Đây là phép quy đổi phục vụ tính toán. Khi giao dịch thực tế tại Việt Nam, nhà đầu tư còn phải xét giá cổ phiếu, quy định về lô giao dịch, phí và thuế, vì vậy số tiền giải ngân có thể lệch nhẹ so với tỷ trọng mục tiêu.
Chuẩn hóa giá trị khởi đầu tại 100
Khi lập đường vốn, cách làm phổ biến là ấn định giá trị danh mục tại thời điểm đầu bằng 100. Nhờ vậy, người đọc có thể theo dõi hiệu quả mà không bị chi phối bởi quy mô vốn thực tế. Tệp Excel của chương này tiếp nối trực tiếp tệp đã dùng ở Chương 5.
Bên cạnh cột lợi suất hằng ngày của mỗi cổ phiếu, bảng tính thêm một cột thể hiện giá trị phần vốn đang nằm ở mã đó. Cuối bảng có hai cột mới:
Giá trị khởi đầu: 100.
Tổng tỷ trọng: 100%.
Giá trị ban đầu của từng khoản đầu tư được tính bằng:
Vᵢ,₀ = 100 × wᵢ
Với cách quy đổi 100 điểm thành 100 triệu đồng, 7 điểm của FPT tương ứng 7 triệu đồng, 16 điểm của VNM tương ứng 16 triệu đồng và 25 điểm của VCB tương ứng 25 triệu đồng. HPG cùng MWG lần lượt nhận 30 và 22 triệu đồng.
Tổng tỷ trọng phải bằng 100%:
Σwᵢ = 1
Điều đó xác nhận toàn bộ 100 triệu đồng đã được phân bổ vào năm cổ phiếu trong ví dụ.
Cập nhật giá trị từng khoản đầu tư
Bước kế tiếp là theo dõi hiệu quả của từng mã. Hãy bắt đầu với FPT. Tỷ trọng 7% có nghĩa 7 triệu đồng trong tổng vốn 100 triệu đồng được dành cho cổ phiếu này.
Giá trị khoản đầu tư tăng hoặc giảm theo lợi suất của FPT từng phiên. Công thức chung là:
Vᵢ,ₜ = Vᵢ,ₜ₋₁ × (1 + rᵢ,ₜ)
Trong đó:
Vᵢ,ₜ là giá trị khoản đầu tư vào cổ phiếu i tại phiên t.
Vᵢ,ₜ₋₁ là giá trị của khoản đầu tư đó ở phiên liền trước.
rᵢ,ₜ là lợi suất của cổ phiếu i trong phiên t.
Đừng đặt lại số vốn. Nếu 7 triệu đồng tăng thành 7,5 triệu đồng sau phiên đầu tiên, phép tính cho phiên kế tiếp phải bắt đầu từ 7,5 triệu đồng. Quay lại mức 7 triệu đồng ở mọi hàng sẽ làm mất hiệu ứng lãi kép và khiến đường vốn sai.
Ví dụ với FPT
Đó là lãi kép. Bộ dữ liệu nguồn bắt đầu ngày 1/9/2016. Để giữ nguyên tỷ suất sinh lời nhưng đưa mức giá về cách ghi quen thuộc tại Việt Nam, các giá trị được nhân với 100 và xem như dữ liệu mô phỏng:
Thời điểm | Giá mô phỏng của FPT | Lợi suất phiên | Giá trị khoản đầu tư |
|---|---|---|---|
Phiên khởi đầu | 57.915 đồng | Chưa phát sinh | 7,0000 triệu đồng |
Phiên kế tiếp | 57.795 đồng | -0,21% | 6,9855 triệu đồng |
Phiên sau đó | 57.860 đồng | +0,11% | 6,9934 triệu đồng |
Giá trong bảng là mô phỏng. Ở phiên kế tiếp, mức giá giảm từ 57.915 xuống 57.795 đồng, tương ứng lợi suất khoảng -0,21%. Khoản đầu tư 7 triệu đồng khi ấy còn:
7,0000 × (1 - 0,21%) ≈ 6,9855 triệu đồng
Sang phiên sau, giá tăng khoảng 0,11% lên 57.860 đồng. Lợi suất mới được áp dụng trên 6,9855 triệu đồng:
6,9855 × (1 + 0,11%) ≈ 6,9934 triệu đồng
Các dòng còn lại được tính theo cùng nguyên tắc. Bảng Excel thực hiện phép lũy kế này cho cả năm cổ phiếu.
Chú thích lịch giao dịch: Dữ liệu gốc có các mốc 1/9, 2/9 và 6/9/2016. Ngày 2/9 là ngày nghỉ lễ tại Việt Nam nên bản địa hóa sử dụng cách gọi "phiên khởi đầu", "phiên kế tiếp" và "phiên sau đó". Chuỗi giá cùng tỷ suất sinh lời của ví dụ vẫn được giữ nguyên.
Tính giá trị toàn danh mục
Sau khi cập nhật từng khoản đầu tư, cộng giá trị của năm vị thế tại cùng một thời điểm:
Vₚ,ₜ = ΣVᵢ,ₜ
Danh mục khởi đầu ở mức 100. Tại phiên kế tiếp trong bảng nguồn, năm khoản đầu tư có tổng giá trị khoảng 103,2569. Phiên sau đó, tổng giá trị giảm còn 102,9620.
Thời điểm | Giá trị danh mục chuẩn hóa | Lợi suất danh mục |
|---|---|---|
Phiên khởi đầu | 100,0000 | Chưa phát sinh |
Phiên kế tiếp | 103,2569 | +3,2569% |
Phiên sau đó | 102,9620 | -0,2856% |
Lặp lại phép cộng cho từng ngày sẽ tạo thành chuỗi thời gian của giá trị danh mục. Khi vẽ chuỗi này trên biểu đồ, ta thu được đường vốn.
Đọc đường vốn
Đường vốn cho thấy danh mục đã vận động thế nào. Trục ngang thể hiện thời gian, còn trục dọc ghi giá trị danh mục đã chuẩn hóa.
Trong ví dụ, danh mục bắt đầu tại 100 và đạt 113,8464 sau khoảng 6 tháng. Lợi suất toàn kỳ được tính bằng:
Lợi suất toàn kỳ = 113,8464 / 100 - 1 = 13,8464%
Chỉ cần nhìn hai đầu của đường vốn, nhà đầu tư biết danh mục tăng gần 13,8% trong kỳ quan sát. Đây là lợi suất của khoảng 6 tháng trong bộ dữ liệu, chưa phải lợi suất năm và cũng chưa được quy đổi theo năm.
Mốc khởi đầu là 100. Khi đặt cạnh VN-Index hoặc VN30-Index, chỉ số tham chiếu cũng phải được chuẩn hóa về 100 tại cùng ngày bắt đầu. Hai chuỗi cần dùng chung lịch giao dịch và cùng phương pháp điều chỉnh dữ liệu.
Lưu ý dữ liệu Việt Nam: Nên dùng giá đã điều chỉnh đối với cổ tức, thưởng cổ phiếu, chia tách, phát hành quyền và các sự kiện doanh nghiệp khác. Dữ liệu chưa điều chỉnh có thể tạo ra một bước gãy giả trên đường vốn dù giá trị kinh tế của khoản đầu tư không thay đổi tương ứng.
6.3. Xem toàn bộ danh mục như một tài sản
Hãy nhìn lại phép tính của chương trước. Để ước lượng rủi ro danh mục bằng ma trận, chúng ta phải tính độ lệch chuẩn của từng cổ phiếu, hiệp phương sai giữa các cặp và tỷ trọng tương ứng.
Độ lệch chuẩn của chuỗi lợi suất đo mức phân tán quanh lợi suất trung bình. Trong ngữ cảnh này, nó được dùng làm thước đo mức biến động, một biểu hiện của rủi ro thị trường.
Excel cung cấp các hàm STDEV.S và STDEV.P để tính độ lệch chuẩn. Chương trước áp dụng phép tính này cho lợi suất hằng ngày của từng mã. Bây giờ chúng ta đã có thêm chuỗi giá trị hằng ngày của cả danh mục, dù chuỗi ấy bắt đầu tại mức chuẩn hóa 100.
Coi toàn bộ danh mục như một tài sản duy nhất, sau đó tính lợi suất hằng ngày từ chuỗi giá trị chuẩn hóa:
rₚ,ₜ = Vₚ,ₜ / Vₚ,ₜ₋₁ - 1
Khi áp dụng hàm độ lệch chuẩn cho chuỗi rₚ,ₜ, kết quả là độ lệch chuẩn của lợi suất danh mục. Đây là cách thứ hai để ước lượng mức biến động danh mục mà không phải thực hiện lại toàn bộ phép nhân ma trận.
Tính trực tiếp trên Excel
Trong bảng tính, một cột lợi suất danh mục được đặt cạnh cột giá trị danh mục chuẩn hóa. Nếu giá trị danh mục nằm ở cột Q, công thức tại phiên đầu tiên có đủ dữ liệu là:
=Q5/Q4-1
Sao chép công thức xuống hết chuỗi. Với dữ liệu từ hàng 5 đến hàng 130, tệp nguồn tính độ lệch chuẩn tổng thể bằng:
=STDEV.P(R5:R130)
Kết quả chưa làm tròn là:
σₚ = 0,011149793 ≈ 1,114979% mỗi phiên
Nếu chỉ hiển thị hai chữ số thập phân theo đơn vị phần trăm, kết quả là 1,11%. Đây cũng là con số được nhìn thấy ở cuối Chương 5.
Độ lệch chuẩn khác phương sai
Hàm STDEV.P trả về độ lệch chuẩn danh mục, ký hiệu σₚ. Phương sai danh mục là bình phương của độ lệch chuẩn:
σₚ² = (0,011149793)² ≈ 0,000124318
Vì vậy, 1,11% là mức biến động theo ngày của danh mục trong ví dụ. Nó không phải phương sai. Tần suất của thước đo đi theo tần suất dữ liệu đầu vào, nên chuỗi lợi suất ngày cho ra độ lệch chuẩn ngày.
Vì sao hai phương pháp chỉ trùng nhau sau khi làm tròn?
Phương pháp ma trận ở Chương 5 cho kết quả khoảng 1,1115%, còn phép tính trực tiếp từ đường vốn của Chương 6 thu được khoảng 1,1150%. Cả hai cùng hiển thị 1,11% nếu bảng tính chỉ giữ hai chữ số thập phân, nhưng các giá trị đầy đủ vẫn khác nhau.
Sự chênh lệch đến từ cách xử lý tỷ trọng:
Phương pháp ma trận ở Chương 5 dùng tỷ trọng cố định 7%, 16%, 25%, 30% và 22% cho toàn bộ chuỗi quan sát.
Đường vốn trong tệp Chương 6 cho từng vị thế tăng hoặc giảm độc lập. Giá các cổ phiếu không đi cùng nhịp. Tỷ trọng thực tế vì thế trôi khỏi mức ban đầu.
Tệp nguồn còn sử dụng quy ước mẫu số chưa hoàn toàn đồng nhất giữa một số phép tính. Đây là lý do bổ sung khiến hai giá trị chưa làm tròn không khớp tuyệt đối.
Nếu danh mục được tái cân bằng về tỷ trọng mục tiêu sau mỗi phiên và mọi phép tính cùng dùng một quy ước STDEV.P hoặc STDEV.S, độ lệch chuẩn tính trực tiếp sẽ khớp với kết quả từ ma trận trong giới hạn sai số số học.
Chú thích phương pháp: Câu "hàm STDEV cho kết quả hoàn toàn giống nhau" trong tài liệu nguồn chỉ đúng ở mức hiển thị làm tròn
1,11%. Về số học, đây là hai kết quả rất gần nhau. Cả hai đều là độ lệch chuẩn danh mục, còn phương sai là bình phương của độ lệch chuẩn.
Tải bảng tính Excel được sử dụng trong tài liệu nguồn.
Bài tập nhanh
Các tỷ trọng hiện tại được gán để minh họa. Hãy thay đổi tỷ trọng của năm cổ phiếu trong Excel, luôn giữ tổng bằng 100%, rồi quan sát đồng thời:
Giá trị cuối kỳ của đường vốn.
Lợi suất toàn kỳ.
Độ lệch chuẩn của lợi suất danh mục.
Mức sụt giảm xuất hiện trên biểu đồ.
Ghi lại một trường hợp mà lợi suất tăng nhưng độ lệch chuẩn cũng tăng. Sau đó thử tìm một bộ tỷ trọng cho mức biến động thấp hơn mà lợi suất toàn kỳ vẫn chấp nhận được. Bài tập này chuẩn bị cho nội dung tối ưu hóa danh mục ở các chương tiếp theo.
Nội dung nhà đầu tư cần ghi nhớ
Đường vốn biểu diễn giá trị danh mục qua thời gian.
Danh mục thường được chuẩn hóa về mức khởi đầu 100 để thuận tiện so sánh.
Tỷ trọng xác định phần vốn ban đầu dành cho từng cổ phiếu.
Giá trị của mỗi vị thế được cập nhật theo lợi suất từng phiên và giá trị của phiên liền trước.
Tổng giá trị của các vị thế tạo thành giá trị toàn danh mục tại mỗi thời điểm.
Biểu đồ của chuỗi giá trị danh mục chính là đường vốn.
Có thể xem danh mục như một tài sản duy nhất rồi tính chuỗi lợi suất của tài sản đó.
Độ lệch chuẩn của lợi suất danh mục đo mức biến động danh mục.
1,11%trong ví dụ là độ lệch chuẩn theo ngày, còn phương sai xấp xỉ0,000124318.Kết quả từ đường vốn và phương pháp ma trận chỉ khớp tuyệt đối khi quy ước thống kê cùng cách xử lý tỷ trọng nhất quán.
Về Pentara Trading Academy
Pentara Trading Academy phát triển tài liệu dành cho nhà đầu tư Việt Nam. Nội dung đào tạo tập trung vào quản trị rủi ro, tư duy định lượng và kỷ luật trong quá trình ra quyết định.
Theo dõi Module 9 để tiếp tục với lợi suất kỳ vọng và phương pháp tối ưu hóa danh mục.
© 2026 Pentara Trading Academy. Nội dung được biên soạn phục vụ mục đích đào tạo. Vui lòng ghi rõ nguồn khi trích dẫn.