Pentara Vinh Quyen · September 11, 2026
Rủi ro, Phần 4: Ma trận tương quan và phương sai danh mục
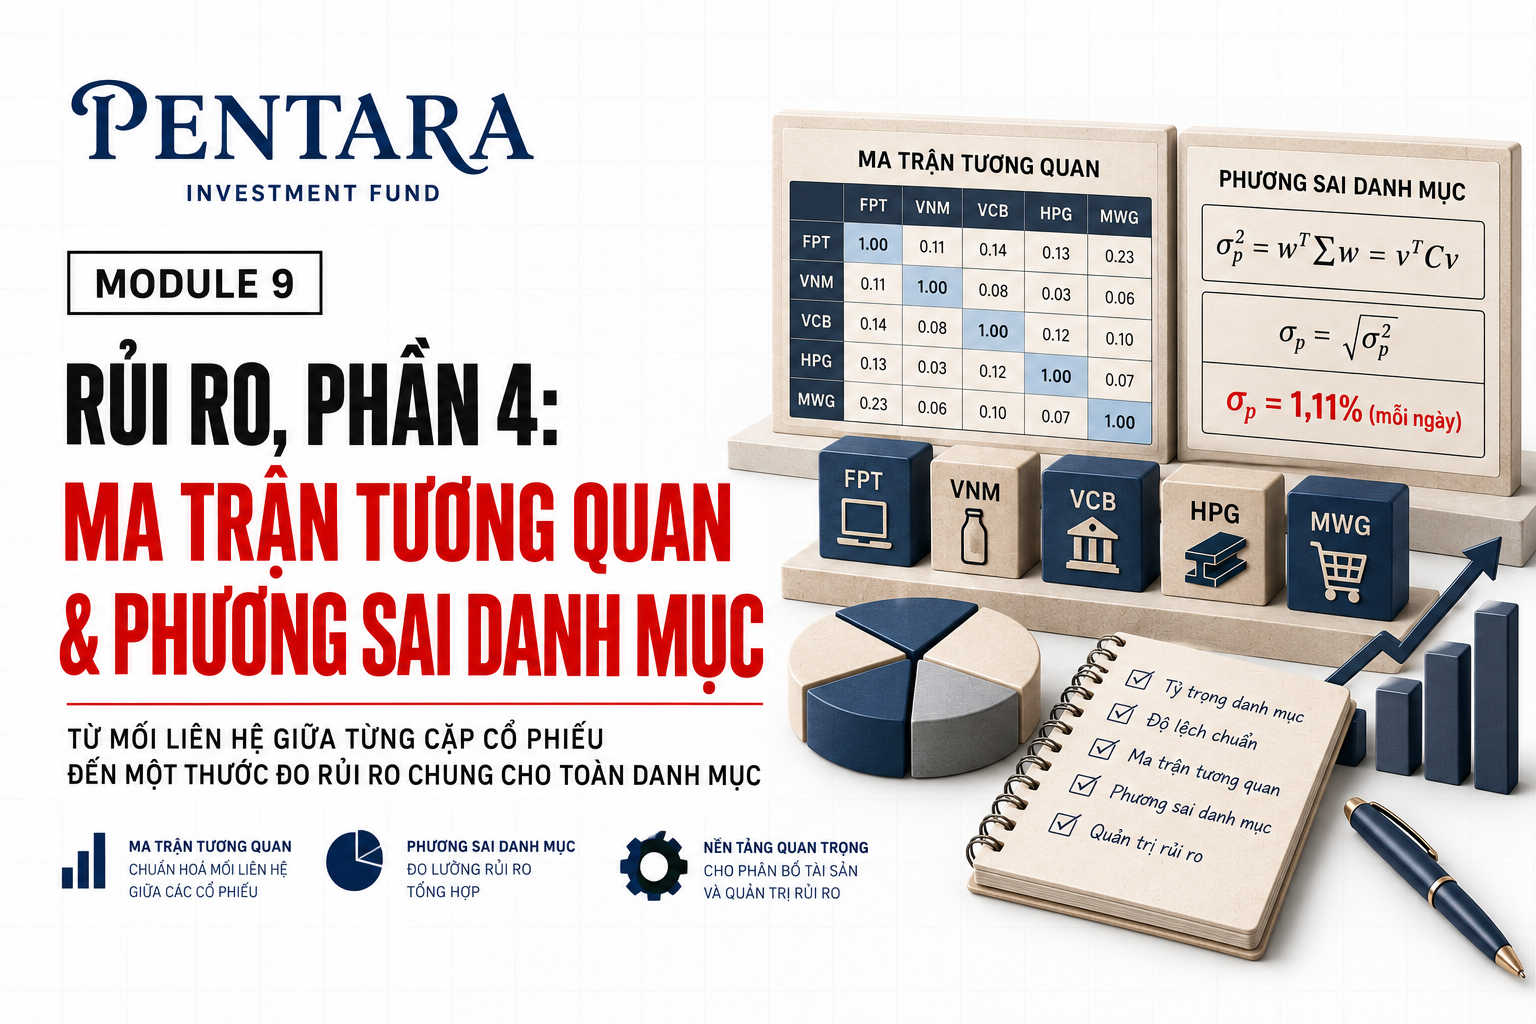
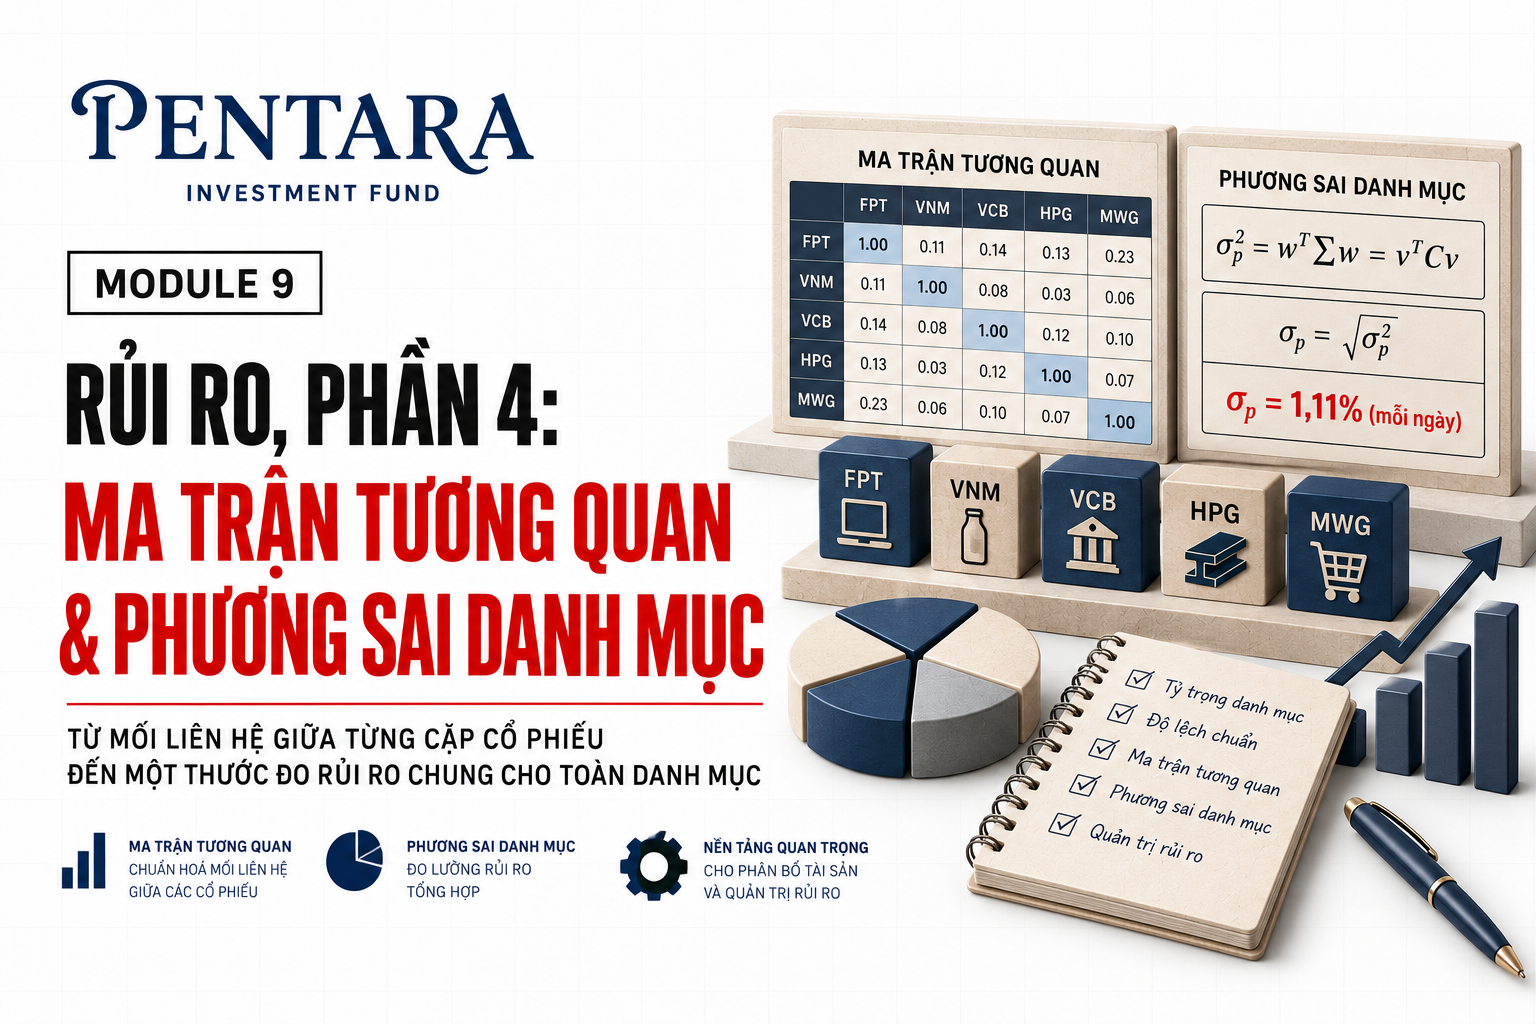
Tóm tắt: Ma trận tương quan chuẩn hóa mối liên hệ giữa các cổ phiếu về cùng một thang đo. Khi kết hợp ma trận này với tỷ trọng và độ lệch chuẩn của từng mã, nhà đầu tư có thể tính phương sai cùng độ lệch chuẩn của toàn danh mục.
Từ mối liên hệ giữa từng cặp cổ phiếu đến một thước đo rủi ro chung cho toàn danh mục
Chuyên mục: Quản trị rủi ro và Tâm lý giao dịch
Biên soạn: Pentara Trading Academy
Cập nhật: Tháng 9/2026
Thời gian đọc dự kiến: 15-18 phút
5.1. Ma trận tương quan
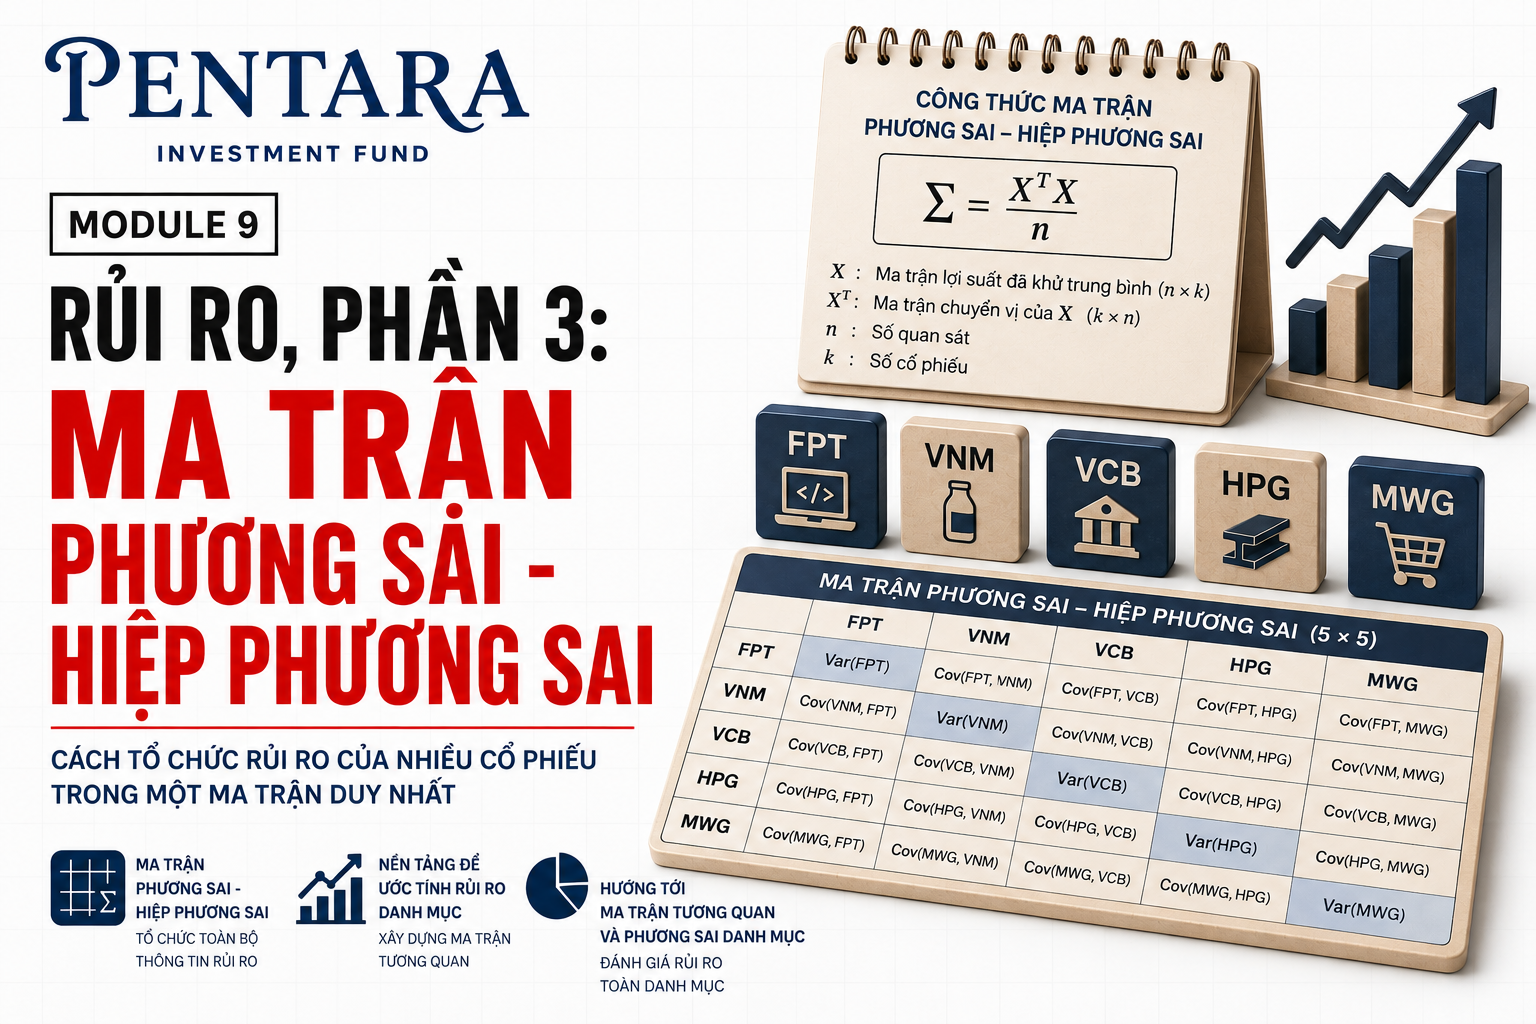
Ở chương trước, chúng ta đã tính được ma trận phương sai - hiệp phương sai. Tuy nhiên, các con số trong ma trận thường rất nhỏ nên khó diễn giải bằng trực giác. Vì vậy, sau khi hoàn thành ma trận phương sai - hiệp phương sai, nhà đầu tư thường tính thêm ma trận tương quan.
Bắt đầu nhé.
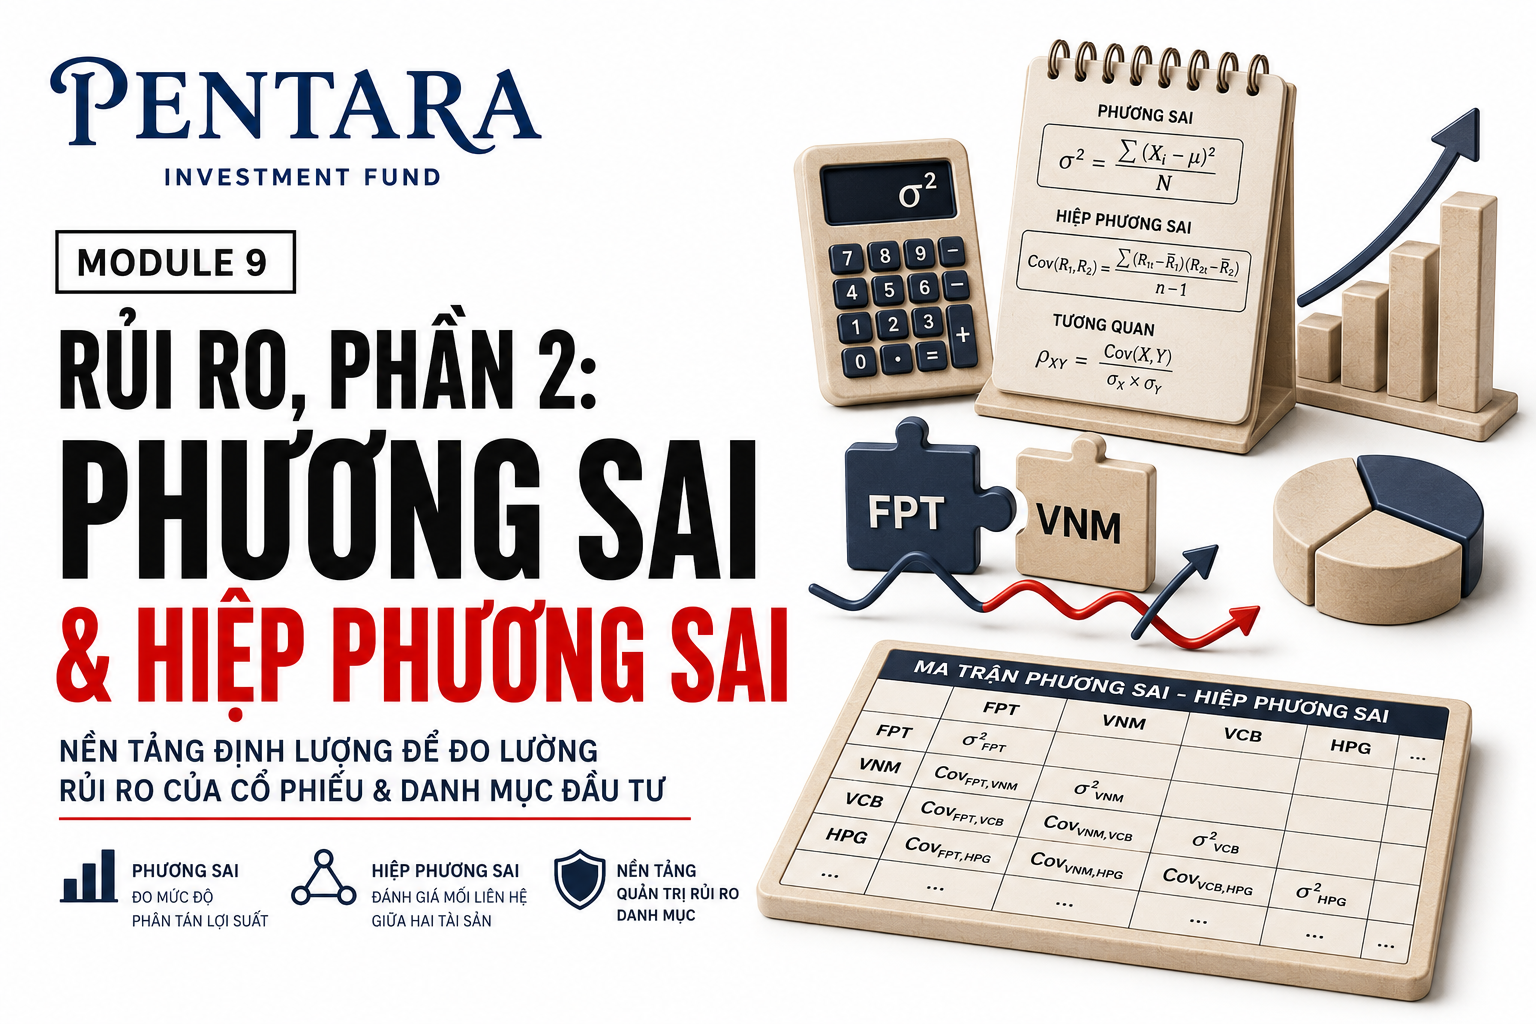
Hệ số tương quan giữa hai cổ phiếu được tính như thế nào? Công thức đã xuất hiện ở chương trước:
Corr(x,y) = Cov(x,y) / (σₓ × σᵧ)
Trong đó:
Cov(x,y) là hiệp phương sai giữa lợi suất của cổ phiếu x và cổ phiếu y.
σₓ là độ lệch chuẩn của lợi suất cổ phiếu x.
σᵧ là độ lệch chuẩn của lợi suất cổ phiếu y.
Công thức này đủ thuận tiện khi danh mục chỉ có 2 cổ phiếu. Danh mục đang xét gồm 5 mã nên chúng ta cần dùng phép toán ma trận để tính đồng thời tất cả hệ số tương quan.
Khi danh mục có nhiều cổ phiếu, hệ số tương quan của từng cặp được sắp trong một ma trận k × k, đọc là "k nhân k". Ký hiệu k đại diện cho số cổ phiếu. Với danh mục 5 mã, ma trận tương quan có kích thước 5 × 5.
Danh mục minh họa tiếp tục sử dụng năm mã quen thuộc:
FPT: Công ty Cổ phần FPT.
VNM: Công ty Cổ phần Sữa Việt Nam.
VCB: Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam.
HPG: Công ty Cổ phần Tập đoàn Hòa Phát.
MWG: Công ty Cổ phần Đầu tư Thế Giới Di Động.
Năm mã này thay cho tên doanh nghiệp trong bản gốc để người học dễ theo dõi trên thị trường Việt Nam. Các con số vẫn giữ cấu trúc của bộ dữ liệu gốc và chỉ phục vụ minh họa. Chúng không phải số liệu lịch sử thực tế của FPT, VNM, VCB, HPG hay MWG.
Xác định tử số và mẫu số
Công thức tính tương quan không thay đổi. Ma trận phương sai - hiệp phương sai đã có từ chương trước cung cấp toàn bộ tử số:
Tử số tại ô (i,j) = Cov(i,j)
Việc còn lại là tính mẫu số. Với mỗi cặp cổ phiếu i và j, mẫu số chính là tích giữa độ lệch chuẩn của hai chuỗi lợi suất:
Mẫu số tại ô (i,j) = σᵢ × σⱼ
Danh mục có 5 cổ phiếu nên phải tính tích độ lệch chuẩn cho mọi cặp có thể hình thành. Phép nhân ma trận giúp thực hiện toàn bộ công việc cùng lúc.
Bước 1. Tính độ lệch chuẩn của từng cổ phiếu
Trước tiên, tính độ lệch chuẩn từ chuỗi lợi suất hằng ngày của từng mã. Trong Excel, tài liệu nguồn dùng hàm STDEV:
=STDEV(vùng_lợi_suất_ngày)
Trên các phiên bản Excel hiện hành, nên ghi rõ quy ước thống kê:
Dùng
STDEV.Snếu chuỗi quan sát được xem là một mẫu.Dùng
STDEV.Pnếu dữ liệu được xem là toàn bộ tổng thể cần đo.
Kết quả từ bảng tính gốc, sau khi đổi nhãn cổ phiếu sang ví dụ Việt Nam, được trình bày như sau:
Cổ phiếu | Độ lệch chuẩn ngày |
|---|---|
FPT | 1,49% |
VNM | 3,34% |
VCB | 1,56% |
HPG | 2,02% |
MWG | 1,86% |
Lưu ý dữ liệu: Các tỷ lệ trên được chuyển nguyên vẹn từ bộ số liệu minh họa của tài liệu nguồn rồi gắn nhãn Việt Nam. Không dùng chúng để đánh giá mức biến động hiện tại của các mã.
Bước 2. Lập ma trận tích độ lệch chuẩn
Sau khi có véc-tơ độ lệch chuẩn của từng cổ phiếu, ta cần tính tích độ lệch chuẩn cho mọi cặp. Gọi véc-tơ cột này là s:
s = [σ_FPT, σ_VNM, σ_VCB, σ_HPG, σ_MWG]ᵀ
Nhân s với chuyển vị của chính nó sẽ tạo ra một ma trận 5 × 5:
D = s × sᵀ
Mỗi phần tử của D có dạng:
Dᵢⱼ = σᵢ × σⱼ
Trong Excel, hãy chọn vùng kết quả 5 × 5 rồi nhập công thức nhân ma trận giữa véc-tơ độ lệch chuẩn và chuyển vị của nó. Giả sử năm độ lệch chuẩn nằm trong vùng B2:B6, công thức là:
=MMULT(B2:B6,TRANSPOSE(B2:B6))
Với Excel sử dụng công thức mảng kiểu cũ, cần chọn trước toàn bộ vùng đích, nhập công thức rồi nhấn Ctrl + Shift + Enter. Trên Microsoft 365 có hỗ trợ mảng động, chỉ cần nhập công thức tại ô trên cùng bên trái và nhấn Enter, miễn là vùng kết quả đang trống.
Bước 3. Tạo ma trận tương quan
Hãy đặt lại hai thành phần cạnh nhau:
Tử số là ma trận phương sai - hiệp phương sai, ký hiệu Σ.
Mẫu số là ma trận tích độ lệch chuẩn, ký hiệu D = s × sᵀ.
Chia từng ô của Σ cho ô tương ứng trong D sẽ thu được ma trận tương quan C:
Cᵢⱼ = Σᵢⱼ / Dᵢⱼ = Cov(i,j) / (σᵢ × σⱼ)
Có thể viết gọn dưới dạng:
C = Σ ⊘ (s × sᵀ)
Ký hiệu ⊘ biểu thị phép chia theo từng phần tử. Đây không phải phép chia ma trận theo nghĩa đại số tuyến tính.
Trong Excel dùng công thức mảng kiểu cũ, phép chia theo từng ô vẫn cần Ctrl + Shift + Enter. Trên Microsoft 365, công thức có thể tự tràn khi vùng đích còn trống.
Ma trận tương quan minh họa được chuẩn hóa như sau:
FPT | VNM | VCB | HPG | MWG | |
|---|---|---|---|---|---|
FPT | 1,0000 | 0,1072 | 0,1437 | 0,1343 | 0,2285 |
VNM | 0,1072 | 1,0000 | 0,0750 | 0,0336 | 0,0602 |
VCB | 0,1437 | 0,0750 | 1,0000 | 0,1248 | 0,0956 |
HPG | 0,1343 | 0,0336 | 0,1248 | 1,0000 | 0,0709 |
MWG | 0,2285 | 0,0602 | 0,0956 | 0,0709 | 1,0000 |
Cách đọc ma trận tương quan
Ma trận cho biết hệ số tương quan giữa bất kỳ hai cổ phiếu nào trong danh mục. Nếu muốn tìm tương quan giữa FPT và MWG, nhà đầu tư có thể dùng một trong hai cách:
Chọn hàng FPT, sau đó dò đến cột MWG.
Chọn hàng MWG, sau đó dò đến cột FPT.
Cả hai ô đều cho cùng một kết quả, xấp xỉ 0,2285 trong bộ số liệu gốc. Điều này xuất phát từ tính đối xứng của hiệp phương sai và tương quan:
Corr(FPT,MWG) = Corr(MWG,FPT)
Vì thế, các giá trị phía trên đường chéo chính đối xứng với những giá trị tương ứng phía dưới đường chéo.
Các ô trên đường chéo biểu thị tương quan của mỗi cổ phiếu với chính nó. Hệ số này luôn bằng 1:
Corr(FPT,FPT) = 1
Điều này đúng với bốn mã còn lại.
Chú thích phương pháp: Trong tệp Excel đi kèm tài liệu nguồn, các ô đường chéo trước khi làm tròn nằm trong khoảng 0,985-0,993 thay vì đúng bằng 1. Nguyên nhân là công thức hiệp phương sai và công thức độ lệch chuẩn dùng mẫu số chưa nhất quán. Nếu cùng chọn quy ước tổng thể hoặc cùng chọn quy ước mẫu cho mọi phép tính, đường chéo của ma trận tương quan phải bằng 1, ngoại trừ sai số số học rất nhỏ.
5.2. Phương sai danh mục
Chúng ta chỉ còn vài bước để xác định rủi ro tổng hợp của danh mục. Phương sai danh mục cho biết mức độ phân tán của lợi suất danh mục quanh lợi suất trung bình. Khi lấy căn bậc hai của phương sai, ta thu được độ lệch chuẩn danh mục, thường được gọi là mức biến động của danh mục.
Thông tin này giúp nhà đầu tư định lượng mức rủi ro đang gánh chịu. Từ kết quả ban đầu ấy, những phân tích chi tiết hơn có thể được xây dựng và kiểm chứng trong các chương tiếp theo.
Bước 1. Gán tỷ trọng cho từng cổ phiếu
Tỷ trọng là phần vốn dành cho một mã. Giả sử nhà đầu tư có 100 triệu đồng và dành toàn bộ số tiền cho cổ phiếu A, tỷ trọng của A là 100%.
Nếu 50 triệu đồng được đầu tư vào A, 20 triệu đồng vào B và 30 triệu đồng vào C, ba tỷ trọng tương ứng là 50%, 20% và 30%.
Trong danh mục 5 cổ phiếu đang xét, các tỷ trọng được gán như sau:
Cổ phiếu | Tỷ trọng |
|---|---|
FPT | 7% |
VNM | 16% |
VCB | 25% |
HPG | 30% |
MWG | 22% |
Tổng cộng | 100% |
Ở giai đoạn này, tỷ trọng chỉ được chọn để minh họa phép tính, chưa dựa trên một mô hình tối ưu hóa. Phương pháp phân bổ tỷ trọng sẽ được bàn kỹ hơn ở phần sau của module.
Một điều kiện không thể bỏ qua là tổng tỷ trọng phải bằng 100%:
Σwᵢ = 1
Bước 2. Tính độ lệch chuẩn có trọng số
Độ lệch chuẩn có trọng số của mỗi cổ phiếu bằng tỷ trọng của mã đó nhân với độ lệch chuẩn tương ứng:
vᵢ = wᵢ × σᵢ
Chẳng hạn, độ lệch chuẩn của FPT trong bộ số liệu minh họa là 1,49% và tỷ trọng của mã này là 7%. Do đó:
7% × 1,49% = 0,1043%, xấp xỉ 0,10%
Bảng đầy đủ như sau:
Cổ phiếu | Tỷ trọng wᵢ | Độ lệch chuẩn σᵢ | Độ lệch chuẩn có trọng số vᵢ |
|---|---|---|---|
FPT | 7% | 1,49% | 0,10% |
VNM | 16% | 3,34% | 0,53% |
VCB | 25% | 1,56% | 0,39% |
HPG | 30% | 2,02% | 0,61% |
MWG | 22% | 1,86% | 0,41% |
Gọi véc-tơ độ lệch chuẩn có trọng số là v:
v = w ⊙ s
Ở đây, w là véc-tơ tỷ trọng, s là véc-tơ độ lệch chuẩn và ⊙ biểu thị phép nhân theo từng phần tử.
Bước 3. Tính phương sai và độ lệch chuẩn danh mục
Đến đây, chúng ta đã có mọi thành phần cần thiết. Phương sai danh mục được tính bằng:
σₚ² = vᵀ × C × v
Cùng đại lượng đó cũng có thể được tính trực tiếp từ ma trận phương sai - hiệp phương sai:
σₚ² = wᵀ × Σ × w
Sau khi có phương sai, lấy căn bậc hai để tìm độ lệch chuẩn danh mục:
σₚ = √(σₚ²) = √(vᵀ × C × v)
Trong đó:
σₚ² là phương sai danh mục.
σₚ là độ lệch chuẩn hoặc mức biến động của danh mục.
v là véc-tơ độ lệch chuẩn có trọng số.
C là ma trận tương quan.
Σ là ma trận phương sai - hiệp phương sai.
w là véc-tơ tỷ trọng.
Tài liệu nguồn triển khai phép tính qua ba bước. Trình tự này hữu ích khi thao tác trên Excel.
Bước 3.1. Tạo véc-tơ hàng M1
Trước tiên, nhân chuyển vị của véc-tơ độ lệch chuẩn có trọng số với ma trận tương quan:
M1 = vᵀ × C
Vì vᵀ có kích thước 1 × 5 và C có kích thước 5 × 5, M1 là một véc-tơ hàng gồm 5 phần tử:
(1 × 5) × (5 × 5) = 1 × 5
Trong Excel dùng công thức mảng kiểu cũ, hãy chọn trước năm ô theo hàng ngang, nhập công thức MMULT, rồi nhấn Ctrl + Shift + Enter. Với Microsoft 365, chỉ cần bảo đảm năm ô kết quả không bị chặn.
Bước 3.2. Tạo giá trị M2
Tiếp theo, nhân M1 với véc-tơ v:
M2 = M1 × v = vᵀ × C × v
Phép nhân một véc-tơ hàng 1 × 5 với véc-tơ cột 5 × 1 cho ra một số duy nhất:
(1 × 5) × (5 × 1) = 1 × 1
Theo bảng tính của tài liệu nguồn:
M2 = 0,000123542
M2 chính là phương sai danh mục theo quy ước và dữ liệu đang dùng.
Bước 3.3. Lấy căn bậc hai của M2
Cuối cùng, lấy căn bậc hai của M2:
√0,000123542 = 0,0111 = 1,11%
Kết quả 1,11% là độ lệch chuẩn danh mục, cũng có thể gọi là mức biến động danh mục theo ngày vì dữ liệu đầu vào là lợi suất ngày.
Thở một chút.
Phép tính đã hoàn thành. Những ứng dụng tiếp theo của thước đo rủi ro này sẽ được trình bày trong chương sau.
Tải bảng tính Excel được sử dụng trong tài liệu nguồn.
Đính chính thuật ngữ quan trọng: Tài liệu nguồn gọi cả
0,000123542và căn bậc hai1,11%là "portfolio variance". Cách gọi đó không chính xác về mặt thống kê. 0,000123542 là phương sai danh mục, còn 1,11% là độ lệch chuẩn danh mục. Nếu chuẩn hóa đường chéo của ma trận tương quan về đúng 1 và giữ các đầu vào còn lại, kết quả xấp xỉ 1,12%. Sai khác nhỏ này đến từ sự thiếu nhất quán về mẫu số trong bảng tính gốc.
Diễn giải kết quả đúng cách
Mức biến động 1,11% không có nghĩa lợi nhuận hoặc thua lỗ mỗi ngày chắc chắn nằm trong khoảng ±1,11%. Đây chỉ là thước đo độ phân tán lịch sử.
Nếu mọi lợi suất trong phép tính đều là lợi suất ngày, phương sai cùng độ lệch chuẩn thu được cũng mang tần suất ngày. Không nên so sánh trực tiếp con số này với một thước đo theo tháng hoặc theo năm khi chưa quy đổi về cùng tần suất.
Kết quả cũng phụ thuộc vào tỷ trọng. Chỉ cần thay đổi số vốn phân bổ cho từng mã, véc-tơ v sẽ đổi và rủi ro toàn danh mục có thể chuyển biến, ngay cả khi ma trận tương quan chưa thay đổi.
Nội dung nhà đầu tư cần ghi nhớ
Ma trận tương quan cho biết hệ số tương quan giữa mọi cặp cổ phiếu trong danh mục.
Tương quan giữa cổ phiếu A và B bằng tương quan giữa B và A.
Hệ số tương quan của một cổ phiếu với chính nó luôn bằng 1.
Đường chéo chính của ma trận tương quan phải chứa các giá trị bằng 1 khi mọi phép tính dùng cùng quy ước.
Các giá trị phía trên và phía dưới đường chéo chính đối xứng với nhau.
Tổng tỷ trọng của các cổ phiếu phải bằng 100%.
Độ lệch chuẩn có trọng số của một mã bằng tỷ trọng nhân với độ lệch chuẩn của mã đó.
Phương sai danh mục được tính bằng wᵀΣw hoặc vᵀCv.
Căn bậc hai của phương sai là độ lệch chuẩn danh mục, không còn là phương sai.
Độ lệch chuẩn 1,11% trong ví dụ mang tần suất ngày và không phải cam kết về biên độ lãi hoặc lỗ.
Về Pentara Trading Academy
Pentara Trading Academy phát triển tài liệu dành cho nhà đầu tư Việt Nam. Nội dung đào tạo tập trung vào cơ chế vận hành thị trường, tư duy định lượng, quản trị rủi ro và kỷ luật trong quá trình ra quyết định.
Theo dõi Module 9 để tiếp tục nghiên cứu đường vốn và những thông tin mà đường vốn tiết lộ về một hệ thống giao dịch.
© 2026 Pentara Trading Academy. Nội dung được biên soạn phục vụ mục đích đào tạo. Vui lòng ghi rõ nguồn khi trích dẫn.