Pentara Vinh Quyen · September 4, 2026
Rủi ro, Phần 2: Phương sai và hiệp phương sai
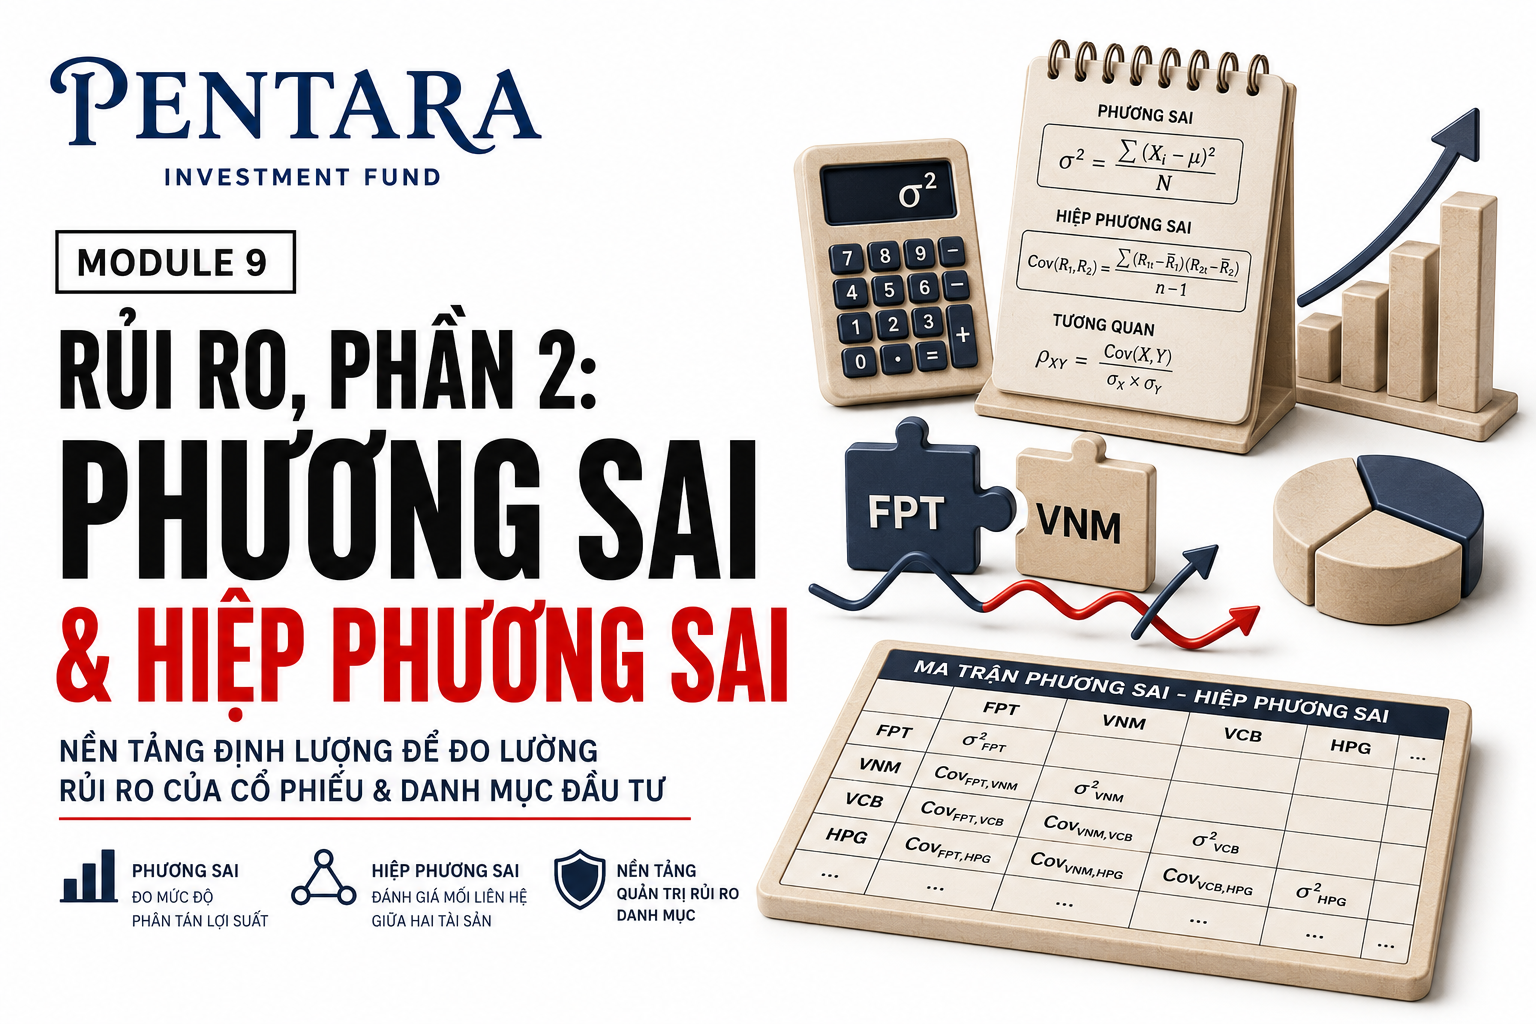
Tóm tắt: Phương sai đo mức độ phân tán của lợi suất quanh giá trị trung bình. Hiệp phương sai cho biết lợi suất của hai tài sản có xu hướng vận động cùng chiều hay ngược chiều. Hai đại lượng này là nền tảng để ước tính rủi ro danh mục và xây dựng ma trận phương sai - hiệp phương sai.
Nền tảng định lượng để đo lường rủi ro của cổ phiếu và danh mục đầu tư
Chuyên mục: Quản trị rủi ro và Tâm lý giao dịch
Biên soạn: Pentara Trading Academy
Cập nhật: Tháng 9/2026
Thời gian đọc dự kiến: 16-20 phút
3.1. Phương sai
Chương trước đã giới thiệu lợi suất kỳ vọng. Từ điểm xuất phát đó, chúng ta sẽ tiếp tục với phương sai danh mục, một đại lượng giúp đánh giá rủi ro ở cấp độ toàn danh mục.
Độ lệch chuẩn thường được sử dụng như thước đo mức biến động của lợi suất. Khái niệm này đã xuất hiện trong các bài học về biến động giá. Nếu chưa quen với độ lệch chuẩn, người học nên ôn lại trước khi đi sâu vào phần định lượng của chương.
Rủi ro của một cổ phiếu riêng lẻ có thể được ước tính khá trực tiếp bằng độ lệch chuẩn của chuỗi lợi suất. Khi nhiều cổ phiếu được ghép thành một danh mục, bài toán thay đổi. Cách cộng đơn lẻ sẽ sai. Rủi ro danh mục còn phụ thuộc cách các tài sản vận động cùng nhau, vì vậy không thể chỉ cộng rủi ro của từng mã.
Mục tiêu của chương là giúp người học hiểu cách tiến tới việc ước tính rủi ro danh mục. Trước hết, chúng ta cần nắm hai khái niệm thống kê: phương sai và hiệp phương sai.
Phương sai của lợi suất
Phương sai lợi suất của một cổ phiếu đo mức độ mà lợi suất hằng ngày phân tán quanh lợi suất trung bình. Công thức phương sai của toàn bộ tập quan sát được viết như sau:
σ² = Σ(Xᵢ - μ)² / N
Trong đó:
σ² là phương sai.
Xᵢ là lợi suất tại quan sát thứ i.
μ là lợi suất trung bình.
N là tổng số quan sát.
Phương sai được ký hiệu bằng sigma bình phương, tức σ². Cách tính khá trực tiếp. Nguồn gốc toán học của ký hiệu không phải trọng tâm ở đây, còn điều cần ghi nhớ là phương sai bằng bình phương của độ lệch chuẩn.
Ví dụ lợi suất trong 5 ngày
Giả sử lợi suất hằng ngày của một cổ phiếu trong 5 phiên liên tiếp như sau:
Phiên | Lợi suất ngày |
|---|---|
1 | +0,75% |
2 | +1,25% |
3 | -0,55% |
4 | -0,75% |
5 | +0,80% |
Lợi suất trung bình bằng:
μ = (0,75% + 1,25% - 0,55% - 0,75% + 0,80%) / 5 = 0,30%
Tiếp theo, lấy lợi suất từng ngày trừ lợi suất trung bình rồi bình phương phần chênh lệch. Để phép tính nhất quán, cột cuối sử dụng lợi suất ở dạng thập phân. Ví dụ, 0,45% được viết thành 0,0045 trước khi bình phương.
Lợi suất ngày | Chênh lệch so với trung bình | Bình phương chênh lệch, dạng thập phân |
|---|---|---|
+0,75% | 0,75% - 0,30% = +0,45% | 0,0045² = 0,00002025 |
+1,25% | 1,25% - 0,30% = +0,95% | 0,0095² = 0,00009025 |
-0,55% | -0,55% - 0,30% = -0,85% | (-0,0085)² = 0,00007225 |
-0,75% | -0,75% - 0,30% = -1,05% | (-0,0105)² = 0,00011025 |
+0,80% | 0,80% - 0,30% = +0,50% | 0,0050² = 0,00002500 |
Tổng | 0,00031800 |
Tổng là 0,00031800. Chia kết quả này cho 5 quan sát:
σ² = 0,00031800 / 5 = 0,00006360
Nếu lợi suất được nhập trực tiếp theo đơn vị điểm phần trăm, phương sai tương ứng là 0,6360 điểm phần trăm bình phương. Hai cách biểu diễn cho cùng một độ lệch chuẩn sau khi quy đổi đơn vị nhất quán.
Con số này cho biết lợi suất hằng ngày phân tán quanh mức trung bình 0,30% đến đâu. Phương sai lớn thường gắn với mức biến động cao, còn phương sai nhỏ cho thấy lợi suất tập trung gần giá trị trung bình hơn. Tài liệu nguồn xem mức phương sai trong ví dụ là tương đối cao khi đánh giá chuỗi dữ liệu 5 phiên.
Mẫu vẫn quá ngắn. Chỉ 5 phiên chưa đủ để đưa ra kết luận vững chắc về rủi ro dài hạn của cổ phiếu, bởi kết quả có thể bị chi phối bởi một vài phiên biến động bất thường.
Lưu ý thống kê: Công thức trên chia cho N khi coi dữ liệu là toàn bộ tập quan sát cần mô tả. Khi dùng một mẫu để ước tính phương sai của tổng thể, thống kê mẫu thường chia cho n - 1. Người học phải xác định rõ hàm và quy ước được sử dụng trong Excel hoặc phần mềm phân tích.
Quan hệ giữa phương sai và độ lệch chuẩn
Quan hệ này rất trực tiếp. Phương sai và độ lệch chuẩn liên hệ với nhau qua công thức:
Độ lệch chuẩn = √Phương sai
Áp dụng cho ví dụ 5 ngày:
σ = √0,00006360 = 0,007975 ≈ 0,80%
Độ lệch chuẩn, cũng thường được gọi là mức biến động trong ngữ cảnh này, xấp xỉ 0,80% mỗi ngày đối với tập dữ liệu 5 phiên.
Ở giai đoạn này, người học cần hiểu ý nghĩa của phương sai, cách tính và mối liên hệ của nó với độ lệch chuẩn. Phương sai sẽ được kết hợp với hiệp phương sai trong công thức tính rủi ro danh mục.
3.2. Hiệp phương sai
Hiệp phương sai cho biết hai hoặc nhiều biến có xu hướng vận động cùng nhau như thế nào. Dấu của kết quả rất quan trọng. Nếu hai biến thường tăng hoặc giảm cùng chiều, hiệp phương sai mang dấu dương. Dấu âm biểu thị chiều ngược lại. Khi một biến tăng, biến còn lại thường giảm.
Trong thị trường chứng khoán, hiệp phương sai đo cách lợi suất của hai cổ phiếu vận động với nhau. Hiệp phương sai dương cho thấy lợi suất hai mã thường cùng chiều. Hiệp phương sai âm cho thấy chúng có xu hướng ngược chiều.
Hiệp phương sai nghe khá giống hệ số tương quan, nhưng hai đại lượng có ý nghĩa khác nhau. Phần sau của chương sẽ làm rõ điểm này.
Công thức hiệp phương sai
Hiệp phương sai mẫu giữa lợi suất của hai cổ phiếu được tính bằng:
Cov(R₁,R₂) = Σ[(R₁,ₜ - R̄₁)(R₂,ₜ - R̄₂)] / (n - 1)
Trong đó:
R₁,ₜ là lợi suất ngày t của cổ phiếu 1.
R̄₁ là lợi suất trung bình của cổ phiếu 1 trong n kỳ.
R₂,ₜ là lợi suất ngày t của cổ phiếu 2.
R̄₂ là lợi suất trung bình của cổ phiếu 2 trong n kỳ.
n là tổng số ngày quan sát.
Nói cách khác, tại mỗi ngày, ta tính độ lệch giữa lợi suất và giá trị trung bình cho cả hai cổ phiếu. Hai độ lệch được nhân với nhau. Cộng toàn bộ các tích rồi chia cho n - 1 sẽ cho hiệp phương sai mẫu.
Nghe hơi trừu tượng. Một ví dụ sẽ giúp phép tính trở nên rõ hơn.
Ví dụ với FPT và VNM
Để minh họa, chúng ta sử dụng hai cổ phiếu thuộc các lĩnh vực khác nhau: FPT trong nhóm công nghệ và VNM trong nhóm hàng tiêu dùng. Dữ liệu cùng các kết quả dưới đây được mô phỏng từ cấu trúc ví dụ của tài liệu nguồn, không phải số liệu thị trường thực tế của FPT hoặc VNM.
Hãy dự đoán trước. Hai doanh nghiệp đều có quy mô lớn nhưng hoạt động trong các ngành khác nhau. Lợi suất của chúng sẽ vận động cùng chiều, ngược chiều hay gần như độc lập?
Tính hiệp phương sai trong Excel
Excel có hàm tính hiệp phương sai trực tiếp. Ta vẫn nên tính thủ công. Thực hiện lần lượt từng bước, dù mất thêm thời gian, sẽ giúp người học nhìn rõ hiệp phương sai được hình thành từ hai chuỗi độ lệch như thế nào.
Bước 1. Thu thập giá đóng cửa hằng ngày
Tải dữ liệu giá đóng cửa của FPT và VNM trong cùng một giai đoạn 6 tháng. Hai chuỗi phải dùng chung ngày giao dịch và được sắp theo cùng thứ tự thời gian.
Bước 2. Tính lợi suất hằng ngày
Lợi suất đơn giản của mỗi ngày được tính bằng:
Rₜ = Pₜ / Pₜ₋₁ - 1
Trong đó Pₜ là giá đóng cửa ngày hiện tại và Pₜ₋₁ là giá đóng cửa phiên trước.
Bước 3. Tính lợi suất trung bình
Sử dụng hàm AVERAGE để tính lợi suất trung bình cho từng cổ phiếu trong toàn bộ kỳ quan sát.
Bước 4. Tính độ lệch so với trung bình
Tại mỗi ngày, lấy lợi suất của cổ phiếu trừ đi lợi suất trung bình của chính cổ phiếu đó:
Độ lệch FPT = R(FPT)ₜ - R̄(FPT)
Độ lệch VNM = R(VNM)ₜ - R̄(VNM)
Bước 5. Nhân hai chuỗi độ lệch
Tại từng ngày, nhân độ lệch của FPT với độ lệch của VNM. Tích mang dấu dương khi hai lợi suất cùng nằm trên hoặc cùng nằm dưới giá trị trung bình. Tích mang dấu âm khi một lợi suất cao hơn trung bình còn lợi suất kia thấp hơn.
Bước 6. Cộng các tích và đếm số quan sát
Cộng toàn bộ các tích. Sau đó dùng hàm COUNT để xác định số quan sát hợp lệ. Giả sử tập dữ liệu có 127 phiên và tổng các tích bằng 0,006642.
Bước 7. Chia cho n - 1
Mẫu số là 126. Với 127 quan sát, phép tính cuối cùng là:
Cov(FPT,VNM) = 0,006642 / 126 = 0,00005271
Chú thích phép tính: Tài liệu nguồn ghi kết quả là 0,00005230. Với đúng hai số đầu vào 0,006642 và 126, phép chia cho kết quả xấp xỉ 0,00005271. Bản Việt hóa sử dụng kết quả tính trực tiếp này.
Hiệp phương sai có giá trị dương. Điều này cho thấy trong bộ dữ liệu mô phỏng, lợi suất FPT và VNM có khuynh hướng vận động cùng chiều.
Dấu cho biết hướng. Độ lớn tuyệt đối của hiệp phương sai khó diễn giải trực tiếp vì kết quả phụ thuộc đơn vị đo và độ biến động của từng tài sản. Muốn đánh giá mức độ liên hệ, nhà đầu tư sử dụng hệ số tương quan.
Hiệp phương sai và hệ số tương quan
Hệ số tương quan giữa hai cổ phiếu được tính theo công thức:
ρₓᵧ = Cov(x,y) / (σₓ × σᵧ)
Trong đó:
Cov(x,y) là hiệp phương sai giữa lợi suất hai cổ phiếu.
σₓ là độ lệch chuẩn lợi suất của cổ phiếu x.
σᵧ là độ lệch chuẩn lợi suất của cổ phiếu y.
Độ lệch chuẩn của mỗi cổ phiếu bằng căn bậc hai của phương sai tương ứng. Trong bộ dữ liệu mô phỏng, giả sử hệ số tương quan giữa FPT và VNM là 0,106. Giá trị dương cho thấy hai mã có khuynh hướng cùng chiều, nhưng mức 0,106 cho thấy mối liên hệ tuyến tính khá yếu.
Đây cũng là một bài thực hành hữu ích: hãy tính hệ số tương quan bằng hàm CORREL trong Excel, sau đó kiểm tra lại bằng công thức sử dụng hiệp phương sai và hai độ lệch chuẩn.
Phân biệt nhanh: Hiệp phương sai cho biết chiều vận động chung nhưng không được chuẩn hóa. Hệ số tương quan chuẩn hóa mối liên hệ về khoảng từ -1 đến +1, nhờ đó mức độ liên hệ giữa các cặp tài sản dễ so sánh hơn.
Hiệp phương sai trong xây dựng danh mục
Khi xây dựng danh mục, nhà quản lý thường ưu tiên kết hợp những cổ phiếu có hiệp phương sai âm hoặc mức tương quan thấp, miễn là các tài sản vẫn đáp ứng tiêu chí đầu tư. Nếu một cổ phiếu giảm trong khi cổ phiếu khác giữ giá hoặc tăng, tác động bất lợi lên toàn danh mục có thể được hạn chế.
Hiệp phương sai âm không phải điều kiện bắt buộc cho mọi cặp cổ phiếu. Trên thực tế, nhiều cổ phiếu cùng chịu tác động của thị trường nên vẫn có hiệp phương sai dương. Mục tiêu khả thi hơn là tránh để toàn bộ danh mục phụ thuộc vào những tài sản vận động gần như giống nhau.
Một danh mục thông thường có nhiều hơn hai cổ phiếu. Danh mục khoảng 12-15 mã có thể đạt mức phân tán đáng kể nếu được lựa chọn từ nhiều nguồn lợi nhuận và mức tương quan khác nhau, nhưng không tồn tại một số lượng tối ưu cho mọi nhà đầu tư.
Số cặp tăng rất nhanh. Xét một danh mục gồm bốn mã để thấy rõ khối lượng tính toán:
FPT.
VNM.
VCB.
HPG.
Các cặp cần tính gồm:
FPT và VNM.
FPT và VCB.
FPT và HPG.
VNM và VCB.
VNM và HPG.
VCB và HPG.
Hiệp phương sai giữa cổ phiếu 1 và cổ phiếu 2 bằng hiệp phương sai giữa cổ phiếu 2 và cổ phiếu 1. Vì vậy, danh mục bốn cổ phiếu có sáu cặp riêng biệt.
Với danh mục gồm n tài sản, số cặp duy nhất là:
Số cặp = n(n - 1) / 2
Danh mục 15 cổ phiếu cần tính 105 cặp, còn danh mục 20 cổ phiếu có 190 cặp. Cách liệt kê thủ công nhanh chóng trở nên thiếu thực tế.
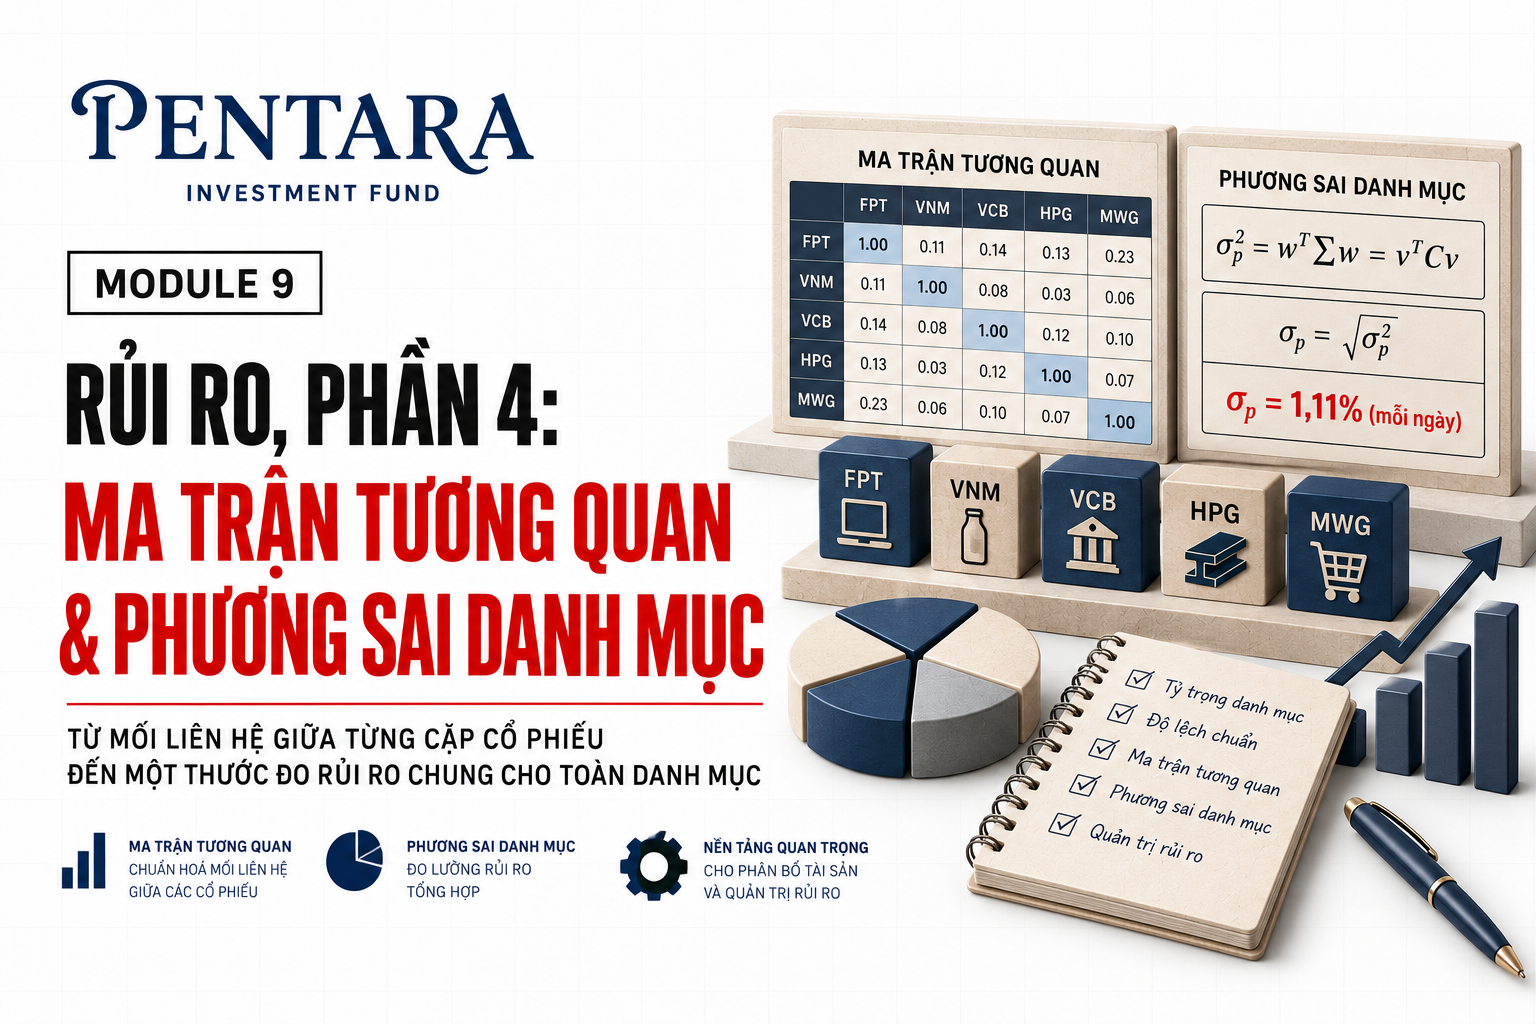
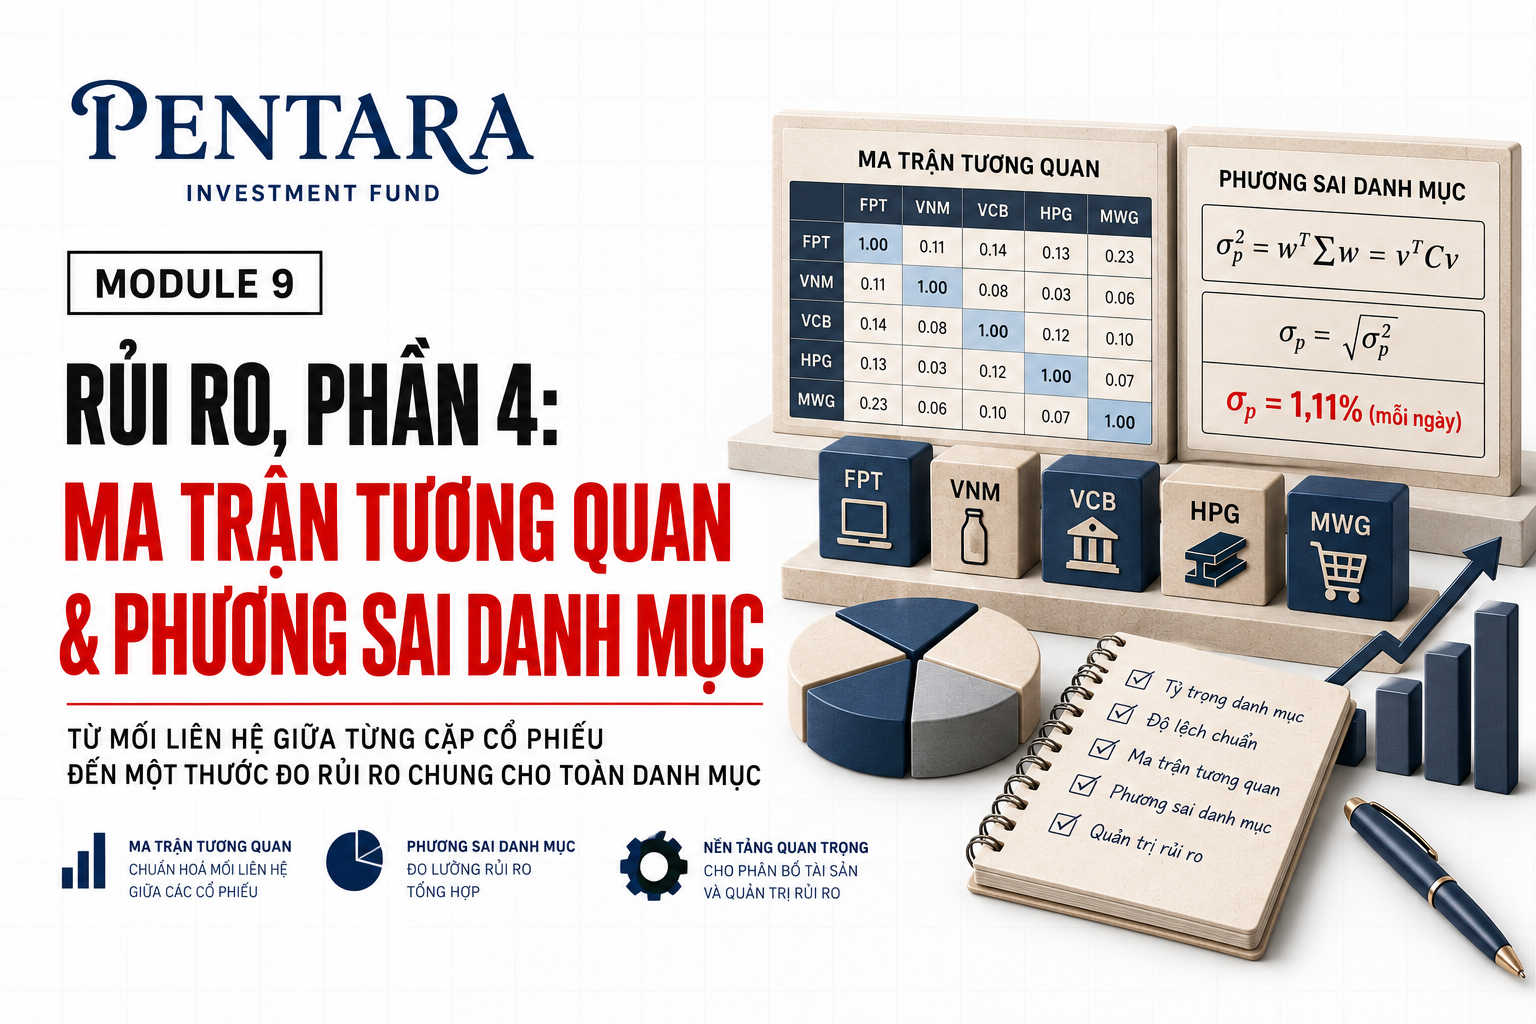
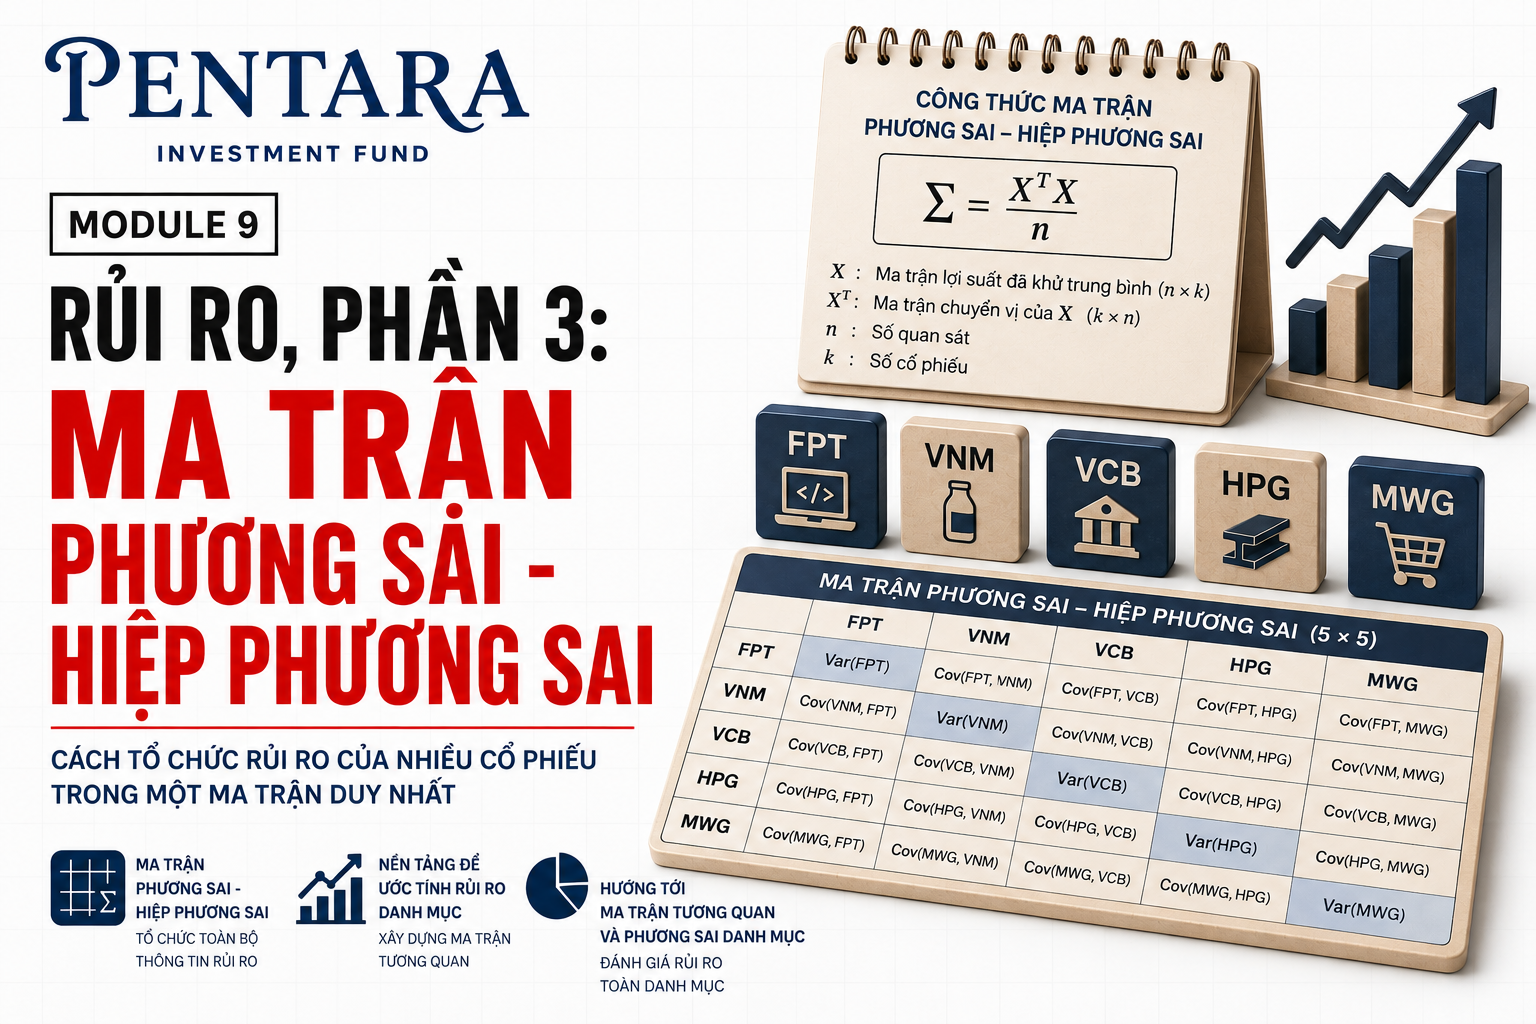
Khi danh mục có nhiều hơn hai tài sản, phương sai của từng cổ phiếu và hiệp phương sai của từng cặp được sắp xếp trong ma trận phương sai - hiệp phương sai. Cấu trúc cụ thể sẽ được trình bày ở chương tiếp theo.
Nội dung nhà đầu tư cần ghi nhớ
Phương sai đo mức độ phân tán của lợi suất quanh lợi suất trung bình.
Phương sai cao thường phản ánh mức biến động và rủi ro cao hơn. Phương sai thấp cho thấy lợi suất tập trung gần giá trị trung bình hơn.
Căn bậc hai của phương sai là độ lệch chuẩn.
Hiệp phương sai đo cách lợi suất của hai cổ phiếu vận động cùng nhau.
Hiệp phương sai dương cho thấy lợi suất có xu hướng cùng chiều. Hiệp phương sai âm cho thấy chúng có xu hướng ngược chiều.
Hệ số tương quan đo chiều và cường độ của mối liên hệ tuyến tính trên thang từ -1 đến +1.
Lấy hiệp phương sai chia cho tích hai độ lệch chuẩn sẽ cho hệ số tương quan giữa hai tài sản.
Khi danh mục có nhiều hơn hai cổ phiếu, các phương sai và hiệp phương sai được tổ chức trong ma trận phương sai - hiệp phương sai.
Về Pentara Trading Academy
Pentara Trading Academy xây dựng nội dung đào tạo theo hướng hệ thống, thực tiễn và phù hợp với cấu trúc thị trường tài chính Việt Nam. Học viện tập trung giúp nhà đầu tư hiểu cơ chế vận hành, quản trị rủi ro và quá trình ra quyết định trước khi xây dựng chiến lược giao dịch.
Theo dõi Module 9 để tiếp tục với ma trận phương sai - hiệp phương sai và cách ước tính rủi ro danh mục.
© 2026 Pentara Trading Academy. Nội dung được biên soạn phục vụ mục đích đào tạo. Vui lòng ghi rõ nguồn khi trích dẫn.