Pentara Vinh Quyền · August 21, 2026
Chương 5: Thị trường IPO, Phần 2: Các chặng đường để niêm yết thành công
Vì sao một doanh nghiệp đang ăn nên làm ra lại quyết định bán cổ phần cho hàng nghìn người xa lạ? Và hành trình lên sàn thực sự diễn ra thế nào?
Module: Nhập môn Thị trường Chứng khoán
Biên soạn: Pentara Vinh Quyền
Cập nhật: Tháng 8/2026
Thời gian đọc dự kiến: ~14 phút
Tóm tắt: Bài viết đi sâu vào thị trường sơ cấp, nơi doanh nghiệp lần đầu bán cổ phần ra công chúng.
Chúng ta sẽ tìm hiểu vì sao doanh nghiệp chọn niêm yết, vai trò của tổ chức tư vấn và bảo lãnh phát hành, trình tự một thương vụ IPO tại Việt Nam, và những thuật ngữ then chốt mà nhà đầu tư cần nắm trước khi tham gia.
Mở đầu
Ở phần trước, chúng ta đã theo chân một doanh nghiệp từ lúc còn là ý tưởng cho đến khi trưởng thành và đứng trước ngưỡng cửa niêm yết. Câu chuyện đó cho thấy một doanh nghiệp phải đi qua bao nhiêu chặng, huy động vốn theo bao nhiêu vòng, trước khi nghĩ tới việc bán cổ phần cho công chúng.
Hiểu được chặng đường ấy rất quan trọng, bởi thị trường IPO, hay còn gọi là thị trường sơ cấp (primary market), đôi khi thu hút cả những doanh nghiệp chào bán cổ phần mà chưa từng trải qua các vòng gọi vốn bài bản. Ngược lại, một doanh nghiệp từng được các quỹ đầu tư mạo hiểm và quỹ đầu tư tư nhân uy tín rót vốn qua nhiều vòng thường đã được sàng lọc kỹ về chất lượng kinh doanh và năng lực của đội ngũ sáng lập. Đây không phải là bảo chứng tuyệt đối, nhưng là một chỉ dấu đáng tham khảo để nhận diện doanh nghiệp được vận hành tử tế. Thị trường sơ cấp cũng chính là nơi rất nhiều người lần đầu đặt chân vào chứng khoán.
1. Vì sao doanh nghiệp lại niêm yết?
Câu hỏi đầu tiên và cũng cơ bản nhất: một doanh nghiệp đang hoạt động tốt, có lợi nhuận, tại sao lại muốn bán cổ phần cho người ngoài? Có nhiều lý do đứng sau quyết định này.
Trước hết là nhu cầu vốn. Doanh nghiệp cần tiền để mở rộng sản xuất, đầu tư nhà xưởng, máy móc, công nghệ, tức các khoản chi đầu tư dài hạn. Bán cổ phần ra công chúng cho phép huy động một lượng vốn lớn mà không phải gánh chi phí lãi vay như khi đi vay ngân hàng. Một số doanh nghiệp còn dùng nguồn vốn này để cơ cấu lại, giảm bớt các khoản nợ vay lãi suất cao đang đè nặng lên bảng cân đối.
Với nhóm cổ đông sáng lập, việc lên sàn mang lại vài lợi thế rõ rệt. Họ tiếp cận được nguồn vốn lớn mà không phải trả lãi định kỳ. Rủi ro kinh doanh vốn trước đây dồn lên vai vài người nay được san sẻ cho hàng nghìn nhà đầu tư đại chúng. Và khi doanh nghiệp phát triển, giá trị phần vốn họ nắm giữ cũng gia tăng theo.
Niêm yết còn tạo ra một lối thoái vốn quan trọng. Những nhà đầu tư đã đồng hành từ sớm, từ nhà đầu tư thiên thần đến quỹ mạo hiểm và quỹ đầu tư tư nhân, cuối cùng cũng cần một điểm để hiện thực hóa khoản đầu tư của mình. IPO chính là cánh cửa để họ bán lại cổ phần và thu về lợi nhuận sau nhiều năm chờ đợi.
Bên cạnh đó, nhiều doanh nghiệp dùng chương trình cổ phiếu cho người lao động (ESOP) như một công cụ giữ chân và khích lệ nhân sự. Khi cổ phiếu được niêm yết và có thanh khoản, phần thưởng này trở nên hữu hình, nhân viên được hưởng phần giá trị gia tăng cùng sự lớn mạnh của công ty.
Cuối cùng, việc lên sàn nâng cao đáng kể mức độ nhận diện thương hiệu, mở ra thêm cơ hội tăng trưởng cho doanh nghiệp trong mắt đối tác, khách hàng và giới đầu tư.
2. Tổ chức tư vấn và bảo lãnh phát hành
Một doanh nghiệp không thể tự mình lên sàn. Đứng sau mỗi thương vụ IPO là tổ chức tư vấn và bảo lãnh phát hành, thường là các công ty chứng khoán có đủ năng lực và giấy phép cho nghiệp vụ này. Họ đóng vai trò kiến trúc sư cho cả đợt chào bán.
Công việc của họ trải rộng qua nhiều khâu:
Đầu tiên là thẩm định toàn diện doanh nghiệp (due diligence) và bảo đảm hồ sơ tuân thủ đầy đủ quy định pháp luật.
Tiếp đó, họ chuẩn bị bộ tài liệu chào bán, trong đó quan trọng nhất là bản cáo bạch. Nếu đợt chào bán không được đăng ký mua hết, tổ chức bảo lãnh có thể phải cam kết mua phần còn lại theo thỏa thuận, đây chính là bản chất của nghiệp vụ bảo lãnh phát hành.
Họ cũng tư vấn mức giá hoặc khoảng giá chào bán, tổ chức các buổi giới thiệu doanh nghiệp với nhà đầu tư (roadshow), và chỉ định những bên liên quan như đại lý phân phối, ngân hàng, đơn vị truyền thông.
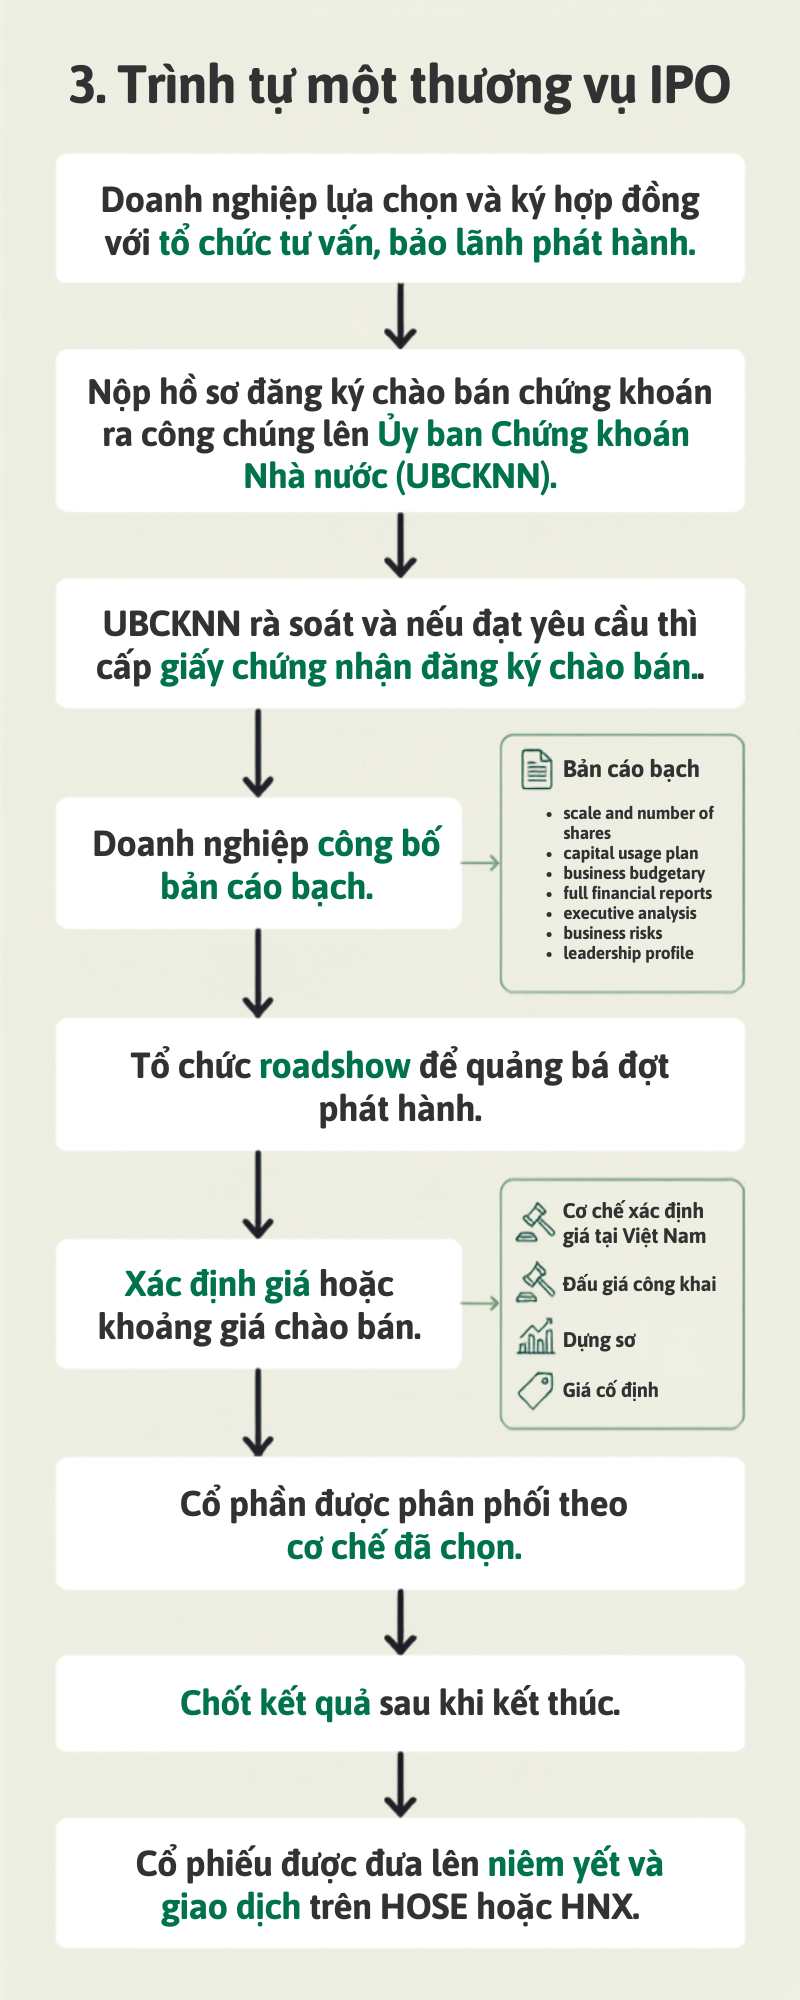
3. Trình tự một thương vụ IPO
Từ lúc có ý định đến khi cổ phiếu chính thức giao dịch, một thương vụ IPO tại Việt Nam đi qua các bước tuần tự sau.
Cần nói ngay rằng mọi bước trong chuỗi này đều phải diễn ra trong khuôn khổ quy định của pháp luật chứng khoán và dưới sự giám sát của cơ quan quản lý. Về đại thể, một thương vụ đi qua trình tự sau.
Bước 1. Lựa chọn tổ chức tư vấn, bảo lãnh phát hành. Doanh nghiệp ký hợp đồng với đơn vị sẽ dẫn dắt cả đợt chào bán. Với những thương vụ quy mô lớn, doanh nghiệp có thể mời nhiều tổ chức cùng tham gia đồng bảo lãnh để chia sẻ khối lượng công việc và rủi ro phân phối.
Bước 2. Nộp hồ sơ đăng ký chào bán lên UBCKNN. Bộ hồ sơ trình bày doanh nghiệp làm gì, vì sao muốn huy động vốn từ công chúng, và bức tranh tài chính hiện tại ra sao.
Bước 3. Chờ chấp thuận từ UBCKNN. Sau khi tiếp nhận hồ sơ, cơ quan quản lý rà soát và ra quyết định: chấp thuận cho phép chào bán, hoặc từ chối nếu hồ sơ chưa đạt yêu cầu.
Bước 4. Công bố bản cáo bạch. Khi đã được chấp thuận, doanh nghiệp chuẩn bị và công bố bản cáo bạch, tài liệu được phát hành rộng rãi ra công chúng. Đây là tài liệu trung tâm mà mọi nhà đầu tư nghiêm túc đều đọc kỹ trước khi xuống tiền. Một bản cáo bạch đầy đủ cần có:
Quy mô dự kiến của đợt chào bán.
Số lượng cổ phần dự kiến bán ra công chúng.
Lý do huy động vốn cùng phương án sử dụng số tiền thu về và lộ trình giải ngân dự kiến.
Mô tả hoạt động kinh doanh, bao gồm mô hình tạo doanh thu và cơ cấu chi phí.
Toàn bộ báo cáo tài chính.
Phần phân tích và đánh giá của ban điều hành về triển vọng kinh doanh sắp tới.
Các rủi ro mà doanh nghiệp đang đối mặt.
Thông tin và lý lịch của đội ngũ lãnh đạo.
Bước 5. Quảng bá đợt chào bán. Doanh nghiệp giới thiệu bản thân tới nhà đầu tư qua truyền thông và các buổi gặp gỡ trực tiếp, thường gọi là roadshow, nhằm tạo sự chú ý cho đợt phát hành.
Bước 6. Xác định khoảng giá. Doanh nghiệp và tổ chức tư vấn ấn định biên độ giá dự kiến chào bán. Khoảng giá này không thể lệch quá xa kỳ vọng chung của thị trường, bởi nếu định giá phi thực tế, nhà đầu tư sẽ không đăng ký mua.
Bước 7. Mở đăng ký và xác định giá. Sau roadshow và khi khoảng giá đã chốt, cửa sổ đăng ký được mở ra để công chúng đặt mua. Ở đây có mấy cơ chế phổ biến tại Việt Nam. Phương thức dựng sổ (book building) cho phép nhà đầu tư chọn mức giá mà họ cho là hợp lý trong biên độ đã công bố. Chẳng hạn nếu khoảng giá là 20.000 đến 24.000 đồng, mỗi người đăng ký một mức giá trong khoảng đó kèm khối lượng mong muốn. Việc gom toàn bộ các mức giá cùng khối lượng tương ứng ấy để tìm ra giá phù hợp nhất chính là bản chất của dựng sổ, và đây được xem là một cách khám phá giá hiệu quả. Với nhiều đợt khác, đặc biệt là cổ phần hóa doanh nghiệp nhà nước, giá lại hình thành qua đấu giá công khai tại sở giao dịch. Đơn giản hơn cả là chào bán theo một mức giá cố định định sẵn.
Bước 8. Chốt đợt chào bán. Cửa sổ đăng ký thường chỉ mở vài ngày. Khi đóng lại, mức giá niêm yết được xác định, thông thường là mức giá thu hút được nhiều lệnh đăng ký mua nhất.
Bước 9. Ngày niêm yết. Đây là ngày cổ phiếu chính thức lên sàn HOSE hoặc HNX. Với cơ chế dựng sổ, giá tham chiếu ngày đầu chính là mức giá đã được khám phá qua quá trình đăng ký ở trên.
Về cách xác định giá, ở Việt Nam có mấy cơ chế phổ biến. Với nhiều doanh nghiệp, đặc biệt là các đợt cổ phần hóa doanh nghiệp nhà nước, giá được hình thành qua đấu giá công khai tổ chức tại sở giao dịch: nhà đầu tư đặt mua ở các mức giá khác nhau, và giá trúng được xác định từ tương quan cung cầu thực tế. Bên cạnh đó là phương thức dựng sổ (book building), vốn đang được khuyến khích áp dụng nhiều hơn. Bản chất của dựng sổ là thu thập toàn bộ các mức giá cùng khối lượng mà nhà đầu tư sẵn sàng mua, từ đó khám phá ra mức giá phù hợp nhất với thị trường. Cách còn lại đơn giản hơn là chào bán theo một mức giá cố định định sẵn.
4. Sau IPO thì điều gì diễn ra?
Cần phân biệt rạch ròi hai giai đoạn trong vòng đời cổ phiếu. Giai đoạn đầu là thị trường sơ cấp, khi nhà đầu tư đăng ký mua hoặc tham gia đấu giá cổ phần ngay trong đợt IPO. Đây là lúc tiền chảy trực tiếp vào doanh nghiệp phát hành.
Sau khi cổ phiếu được niêm yết, câu chuyện bước sang thị trường thứ cấp (secondary market). Từ đây, cổ phiếu giao dịch công khai trên sàn mỗi ngày, và giá của nó không còn do doanh nghiệp hay tổ chức bảo lãnh ấn định nữa mà do cung cầu của thị trường quyết định. Người mua và người bán gặp nhau liên tục, giá lên xuống theo từng phiên. Phần lớn hoạt động mà nhà đầu tư cá nhân quen thuộc hằng ngày đều diễn ra ở thị trường thứ cấp này.
5. Những thuật ngữ IPO cần nắm
Thế giới IPO có một số thuật ngữ riêng, và hiểu chúng sẽ giúp bạn đọc tin tức thị trường sơ cấp một cách tự tin.
Đăng ký dưới mức (under-subscription) xảy ra khi số lượng đăng ký mua ít hơn số cổ phần chào bán. Đây thường là dấu hiệu cho thấy công chúng chưa mặn mà với đợt phát hành.
Đăng ký vượt mức (oversubscription) là tình huống ngược lại, khi nhu cầu mua vượt xa lượng cổ phần có sẵn. Mức độ vượt mức thường được diễn đạt bằng bội số, chẳng hạn đăng ký gấp 2 lần hay 3 lần lượng chào bán.
Quyền chọn phân phối vượt mức (green shoe option), còn gọi là quyền chọn mua thêm, cho phép tổ chức phát hành đưa thêm một lượng cổ phần nhất định, thường tối đa khoảng 15%, ra thị trường khi đợt chào bán được đăng ký vượt mức. Cơ chế này giúp đáp ứng nhu cầu tăng thêm và góp phần bình ổn giá cổ phiếu trong những phiên đầu.
IPO giá cố định (fixed price) là hình thức doanh nghiệp ấn định sẵn một mức giá bán duy nhất, thay vì đưa ra một khoảng giá để thị trường khám phá.
Khoảng giá (price band) và giá chốt (cut-off price) đi liền với cơ chế dựng sổ hoặc đấu giá. Khoảng giá là biên độ mà cổ phần sẽ được chào bán trong đó, còn giá chốt là mức giá cuối cùng được xác định nằm trong biên độ ấy.
Một chi tiết đáng lưu ý về mặt thao tác: khi đăng ký mua cổ phần trong đợt chào bán, tiền của nhà đầu tư thường bị phong tỏa trên tài khoản cho đến khi có kết quả phân bổ. Nếu không được phân bổ hoặc chỉ được phân bổ một phần, khoản tiền tương ứng sẽ được giải tỏa trả lại. Cách làm này bảo vệ nhà đầu tư và bảo đảm tính minh bạch cho toàn bộ đợt phát hành.
Kết luận
Thị trường sơ cấp là nơi doanh nghiệp lần đầu bán cổ phần ra công chúng để huy động vốn. Doanh nghiệp niêm yết vì nhiều lý do: cần vốn cho đầu tư, giảm nợ vay lãi cao, tạo lối thoái vốn cho nhà đầu tư sớm, thưởng nhân sự và nâng tầm thương hiệu. Đứng sau mỗi đợt IPO là tổ chức tư vấn, bảo lãnh phát hành lo từ khâu thẩm định đến bản cáo bạch và phân phối. Quá trình đi từ nộp hồ sơ lên UBCKNN, công bố bản cáo bạch, xác định giá qua đấu giá hoặc dựng sổ, cho tới ngày niêm yết. Sau khi lên sàn, cổ phiếu chuyển sang thị trường thứ cấp và giá vận động theo cung cầu. Nắm vững các thuật ngữ nền tảng giúp nhà đầu tư đánh giá một cơ hội IPO tỉnh táo hơn.
Gợi ý học tiếp: Sau khi hiểu cơ chế thị trường sơ cấp và IPO, học viên có thể chuyển sang tìm hiểu cách thị trường thứ cấp vận hành, vai trò của các chỉ số như VN-Index và VN30, cùng cách một lệnh giao dịch được khớp trên sàn.
Về Pentara Trading Academy
Pentara Trading Academy xây dựng nội dung đào tạo theo hướng hệ thống, thực tiễn và bám sát cấu trúc thị trường tài chính Việt Nam. Mục tiêu của học viện là giúp nhà đầu tư hiểu cơ chế vận hành của thị trường trước khi sử dụng các công cụ phân tích và xây dựng chiến lược giao dịch.
Theo dõi Pentara Trading Academy để tiếp tục học các bài trong chuỗi "Kiến thức chứng khoán nền tảng".
© 2026 Pentara Trading Academy. Nội dung được biên soạn phục vụ mục đích đào tạo. Vui lòng ghi rõ nguồn khi trích dẫn.